Dlaczego okładzina winylowa ponownie dominuje na amerykańskim rynku nowych domów
Przez wiele lat wydawało się, że udział okładziny winylowej systematycznie maleje.
Jej udział w amerykańskim rynku elewacji nowych budynków spadł znacznie poniżej poziomów osiągniętych na początku lat 2000. Tynk cementowo-wapienny zyskiwał na popularności, szczególnie na dynamicznie rozwijających się rynkach Sun Belt, podczas gdy cementowo-drzewna okładzina stawała się coraz częstszym wyborem budowniczych poszukujących bardziej prestiżowego wykończenia elewacji.
Następnie dane ponownie uległy zmianie.
Zgodnie z najnowszymi danymi opublikowanymi przez National Association of Home Builders, okładziny winylowe były najczęściej stosowanym głównym materiałem do ścian zewnętrznych nowo budowanych jednorodzinnych domów w USA w 2025 r. Stanowiły one 27,7% nowych domów, wyprzedzając tynk (24,1%) oraz cementowo-włókniste panele (22,6%).
Ten wynik zasługuje na większą uwagę niż zwykła nagłówek mówiący: „okładziny winylowe znów są popularne”.
Ciekawszym pytaniem jest jednak: dlaczego?
Winyl nie zmienił się nagle w inny produkt.
Nie nastąpiła żadna natychmiastowa zmiana podstawowej wartości oferowanej przez okładziny winylowe.
Budowniczowie znają ich zalety od dziesięcioleci: są stosunkowo szybkie w montażu, wymagają niewielkiego utrzymania rutynowego, oferują szeroki wybór kolorów i profili oraz zazwyczaj zapewniają konkurencyjną cenę całkowitego montażu.
Zmienił się jednak rynek, w którym są stosowane.
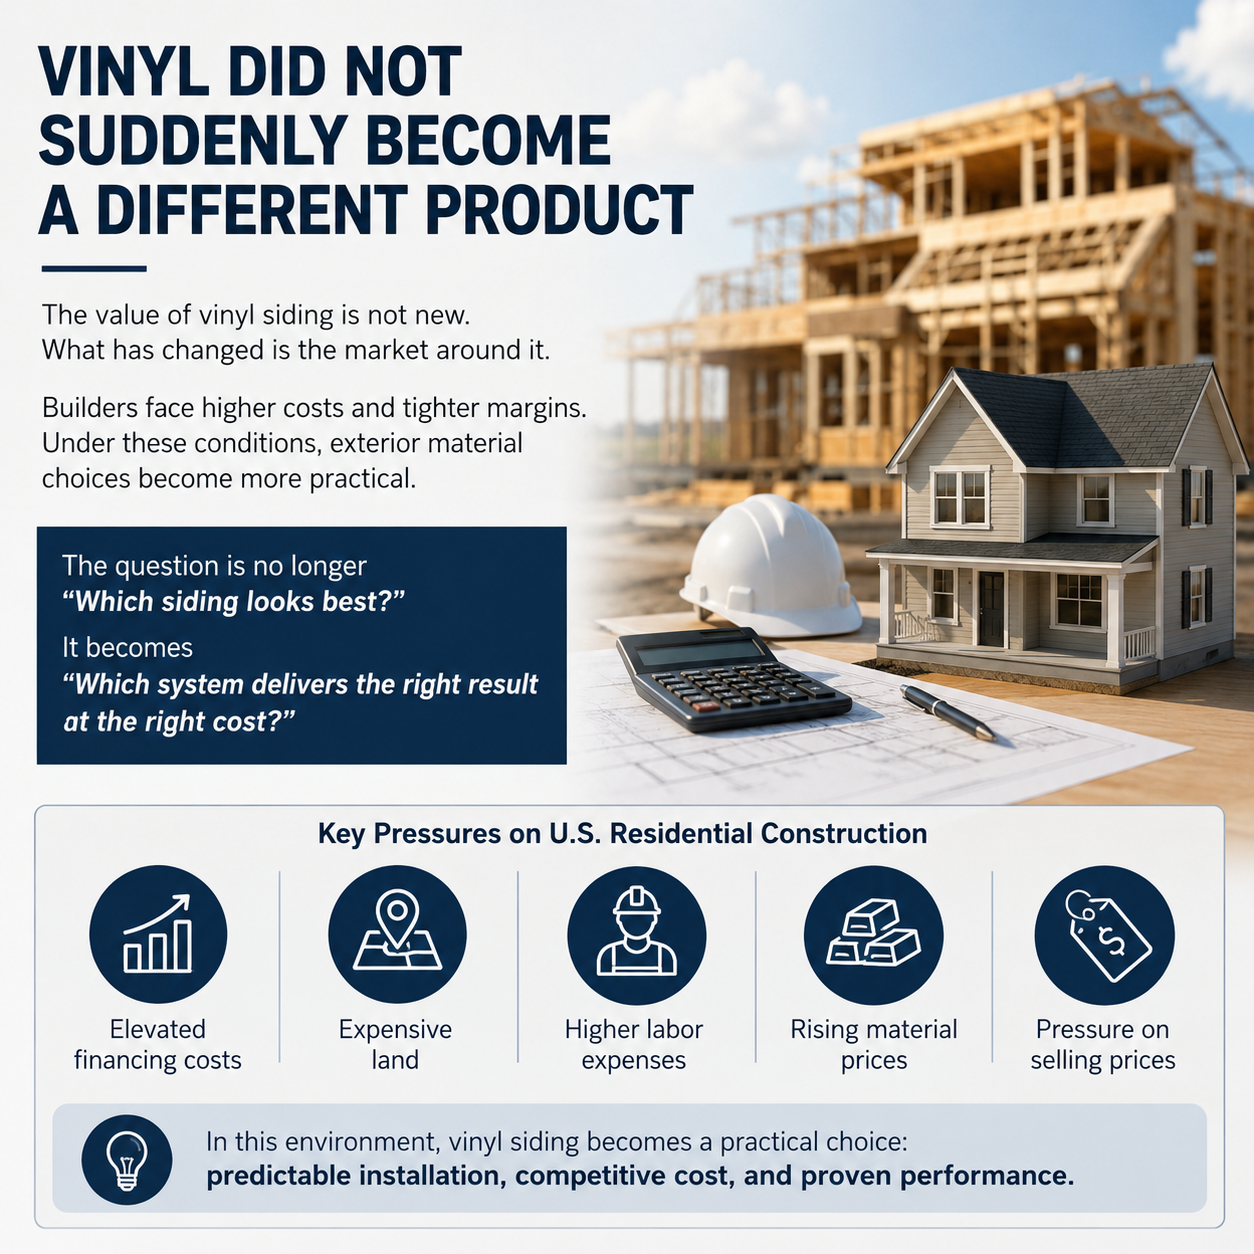
Dostępność mieszkania nadal stanowi jedno z największych ograniczeń dla budownictwa mieszkaniowego w USA. Deweloperzy zmaga się z wysokimi kosztami finansowania, drogą ziemią, wyższymi wydatkami na siłę roboczą oraz rosnącymi cenami materiałów budowlanych. Zgodnie z raportem NAHB z sierpnia 2026 r., ceny materiałów budowlanych do budownictwa mieszkaniowego (bez uwzględnienia energii) były o 5% wyższe niż rok wcześniej – największy wzrost w ujęciu rok do roku od grudnia 2022 r.
W tych warunkach wybór materiałów do elewacji staje się bardziej praktyczny.
Pytanie brzmi już nie tylko:
Która okładzina najlepiej wygląda na arkuszu specyfikacji?
Coraz częściej brzmi ono następująco:
Który system elewacyjny zapewnia deweloperowi pożądany wygląd, akceptowalną trwałość i przewidywalne koszty montażu, nie przekraczając przy tym docelowej ceny sprzedaży domu?
To właśnie wtedy winyl staje się trudny do zignorowania.
Rzeczywistą zaletą są koszty montażu, a nie tylko cena materiału
Okładzinę winylową często określa się jako tanie rozwiązanie do elewacji. Takie określenie jest zbyt uproszczone.
Dla budowniczych cena zakupu materiału stanowi tylko część równania.
Muszą także wziąć pod uwagę:
-
szybkość montażu;
-
dostępność siły roboczej;
-
odpady na placu budowy;
-
wymagania dotyczące akcesoriów;
-
oczekiwania dotyczące konserwacji;
-
możliwość naprawy;
-
powrotne wizyty serwisowe;
-
harmonogram budowy.
Produkt, który kosztuje nieco mniej za metr kwadratowy, ale powoduje większe problemy związane z pracą lub montażem, może w rzeczywistości nie być tańszym rozwiązaniem.
Dlatego konkurencyjność winylowych okładek ścian należy oceniać na poziomie poziom systemowy całkowitych kosztów inwestycji, a nie tylko ceny paneli.
Jego najsilniejszym argumentem handlowym jest często nie „niska cena”.
Jest przewidywalność kosztów .
Dla producentów budynków pracujących nad dziesiątkami lub setkami domów przewidywalność ma rzeczywistą wartość finansową. Znany system okładek ścian z prostym montażem, standardowymi akcesoriami oraz ustaloną bazą podwykonawców pomaga zmniejszyć niepewność na placu budowy.
Ta przewaga staje się jeszcze bardziej wartościowa, gdy wykwalifikowana siła robocza w budownictwie jest droga.
Geografia mówi nam więcej niż krajowa liczba
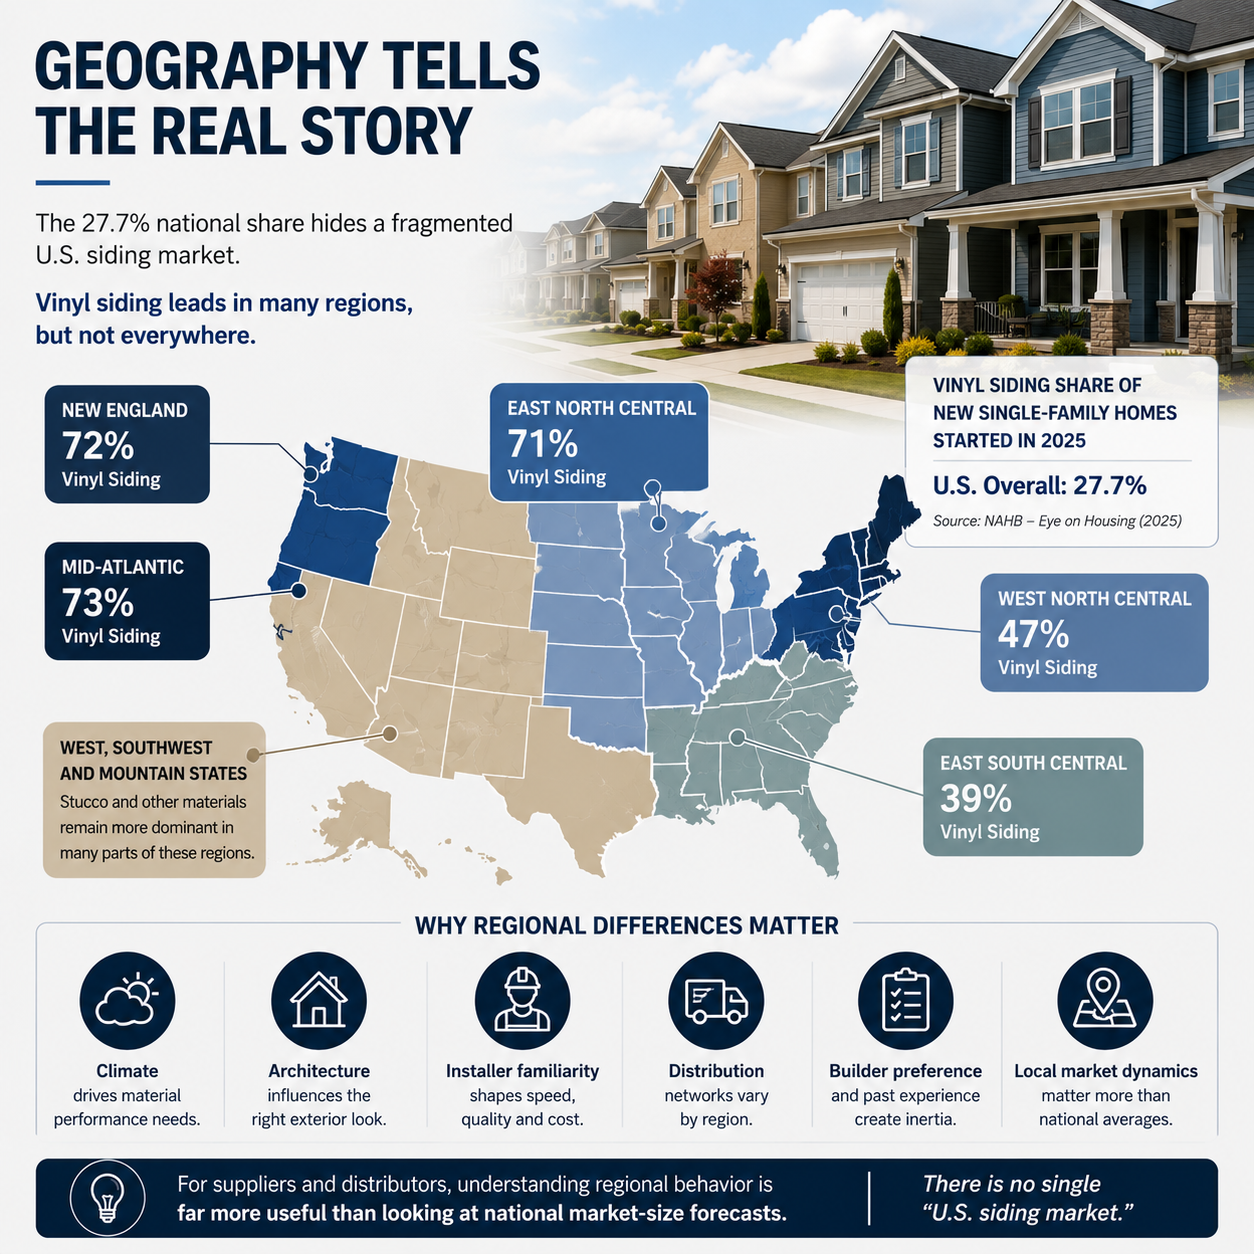
Krajowy udział 27,7% ukrywa również znacznie bardziej zfragmentowany amerykański rynek okładek ścian.
Obramowanie winylowe zastosowano w 73% nowych jednorodzinnych domów w regionie Środkowego Atlantyku, w 72% w Nowej Anglii oraz w 71% w regionie Wschodniego Północnego Środkowego w 2025 r. Zdominowało również region Zachodniego Północnego Środkowego z udziałem 47% i osiągnęło 39% w regionie Wschodniego Południowego Środkowego.
Te dane są istotne dla producentów i dystrybutorów.
Nie ma jednego, ogólnokrajowego „rynku obramowania w USA”.
Strategia produktowa skuteczna w Pensylwanii, Ohio lub Michigan może być zupełnie nieuzasadniona w Arizonie lub częściach Kalifornii, gdzie tynk jest znacznie głębiej zakorzeniony w lokalnej praktyce budowlanej.
Klimat ma znaczenie.
Architektura ma znaczenie.
Znajomość materiału przez instalatorów ma znaczenie.
Sieci dystrybucyjne mają znaczenie.
A być może najważniejsze – budowniczowie zwykle kontynuują stosowanie systemów, które ich załogi już znają.
Powstaje w ten sposób regionalna bezwładność. Gdy dany system obramowania zdobywa silną bazę kontraktorów, ustalone dostawy akcesoriów oraz szerokie uznanie wśród budowniczych, jego zastąpienie staje się trudniejsze niż po prostu zaproponowanie innego materiału o atrakcyjnych specyfikacjach.
Dla dostawców zagranicznych wchodzących na rynek Ameryki Północnej zrozumienie tego regionalnego zachowania jest bardziej przydatne niż analiza prognozy rozmiaru rynku krajowego.
Cement włóknisty to konkurent, którego dostawcy winylu powinni śledzić.
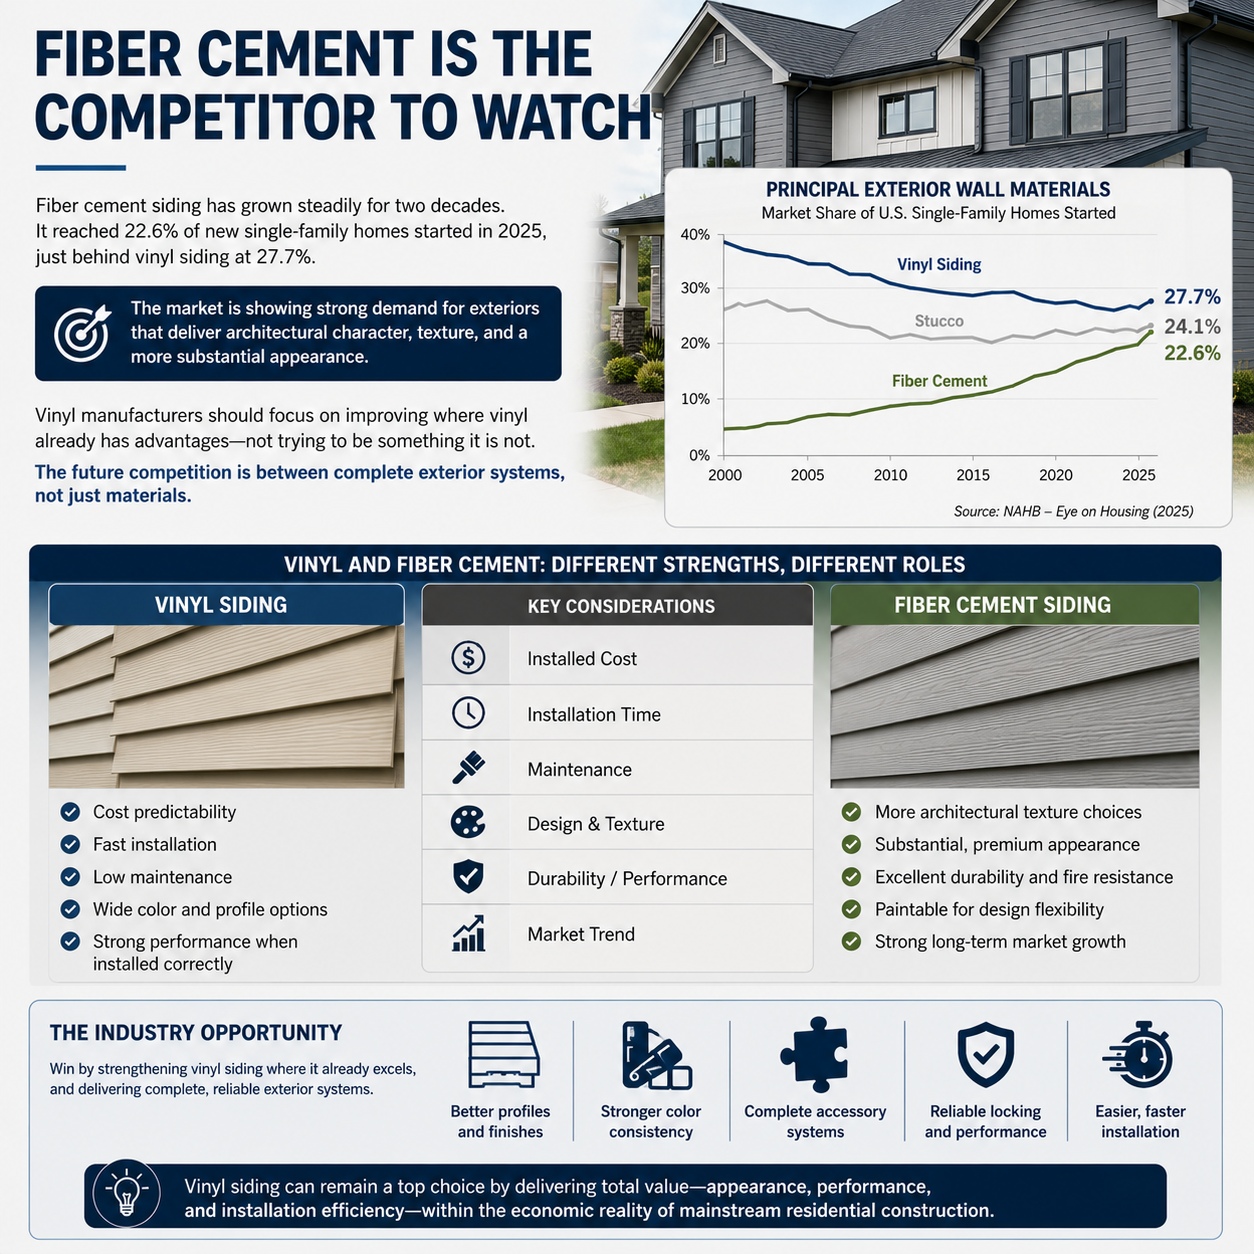
Najważniejszym długoterminowym trendem w segmencie elewacji może nie być powrót winylu na pierwsze miejsce.
Jest to ciągła siła cementu włóknistego.
Dane NAHB wskazują, że udział cementu włóknistego w nowo rozpoczętych budynkach w 2025 roku wyniesie 22,6%, a jego udział w rynku znacznie wzrósł w ciągu ostatnich dwóch dekad. citeturn473876search0turn473876search4
To mówi nam coś ważnego o kierunku rozwoju rynku.
Jest wyraźne zapotrzebowanie na produkty elewacyjne oferujące silniejszy charakter architektoniczny, inne tekstury powierzchni oraz bardziej masywny wygląd.
Producentom winylu nie należy reagować próbami przekształcenia winylu w coś, czym nie jest.
Zamiast tego szansa dla branży polega na ulepszeniu obszarów, w których winyl ma już przewagę:
lepsze profile, bardziej przekonujące wykończenia powierzchni, większa spójność kolorów, kompletne systemy akcesoriów, niezawodna geometria zamykania oraz łatwiejsza instalacja.
Przyszła konkurencja w zakresie okładzin zewnętrznych nie będzie się ograniczać po prostu do porównania „tani materiał kontra drogi materiał.”
Będzie to coraz częściej rywalizacja między kompletnymi systemami elewacyjnymi .
Jakość produktu nabiera większego znaczenia, gdy rynek staje się wrażliwy na cenę.
Rynek zorientowany na cenę nie oznacza automatycznie, że zakupujący zaakceptują niższą jakość.
W rzeczywistości może wystąpić odwrotna sytuacja.
Gdy budowniczowie działają przy mniejszych marżach, awarie stają się droższe.
Słaba spójność wymiarowa może zwolnić proces instalacji.
Niezadowalające systemy zamykania mogą powodować problemy podczas silnych wiatrów.
Różnice kolorystyczne między partiami produkcyjnymi stają się znacznie bardziej widoczne w przypadku dużych inwestycji.
Nieodpowiednie dobranie składu lub słaba kontrola procesu produkcyjnego mogą powodować odkształcenia oraz wcześnie pojawiające się wady wykończenia.
Źle zaprojektowane akcesoria mogą przekształcić w przeciwnym razie akceptowalną płytę w uciążliwy do montażu system.
Dla dystrybutorów oceniających dostawców płytek winylowych dyskusja musi więc wykraczać poza grubość i cenę.
Powinni oni także zadawać pytania takie jak:
Jak stabilny jest proces ekstruzji?
Jak spójny jest profil zaczepowy?
Jak dobrze kontrolowane są kolory pomiędzy poszczególnymi partiami?
Czy dostawca oferuje niezbędne narożniki, listewki, paski startowe oraz akcesoria końcowe?
W jaki sposób produkt jest pakowany na długotrwałe transporty?
Czy fabryka może utrzymać te same specyfikacje w kolejnych zamówieniach?
Te pytania dotyczą znacznie bliższych rzeczywistych ryzyk związanych z dystrybucją okładzin ścian.
Montaż nadal decyduje o dużej części końcowej wydajności.
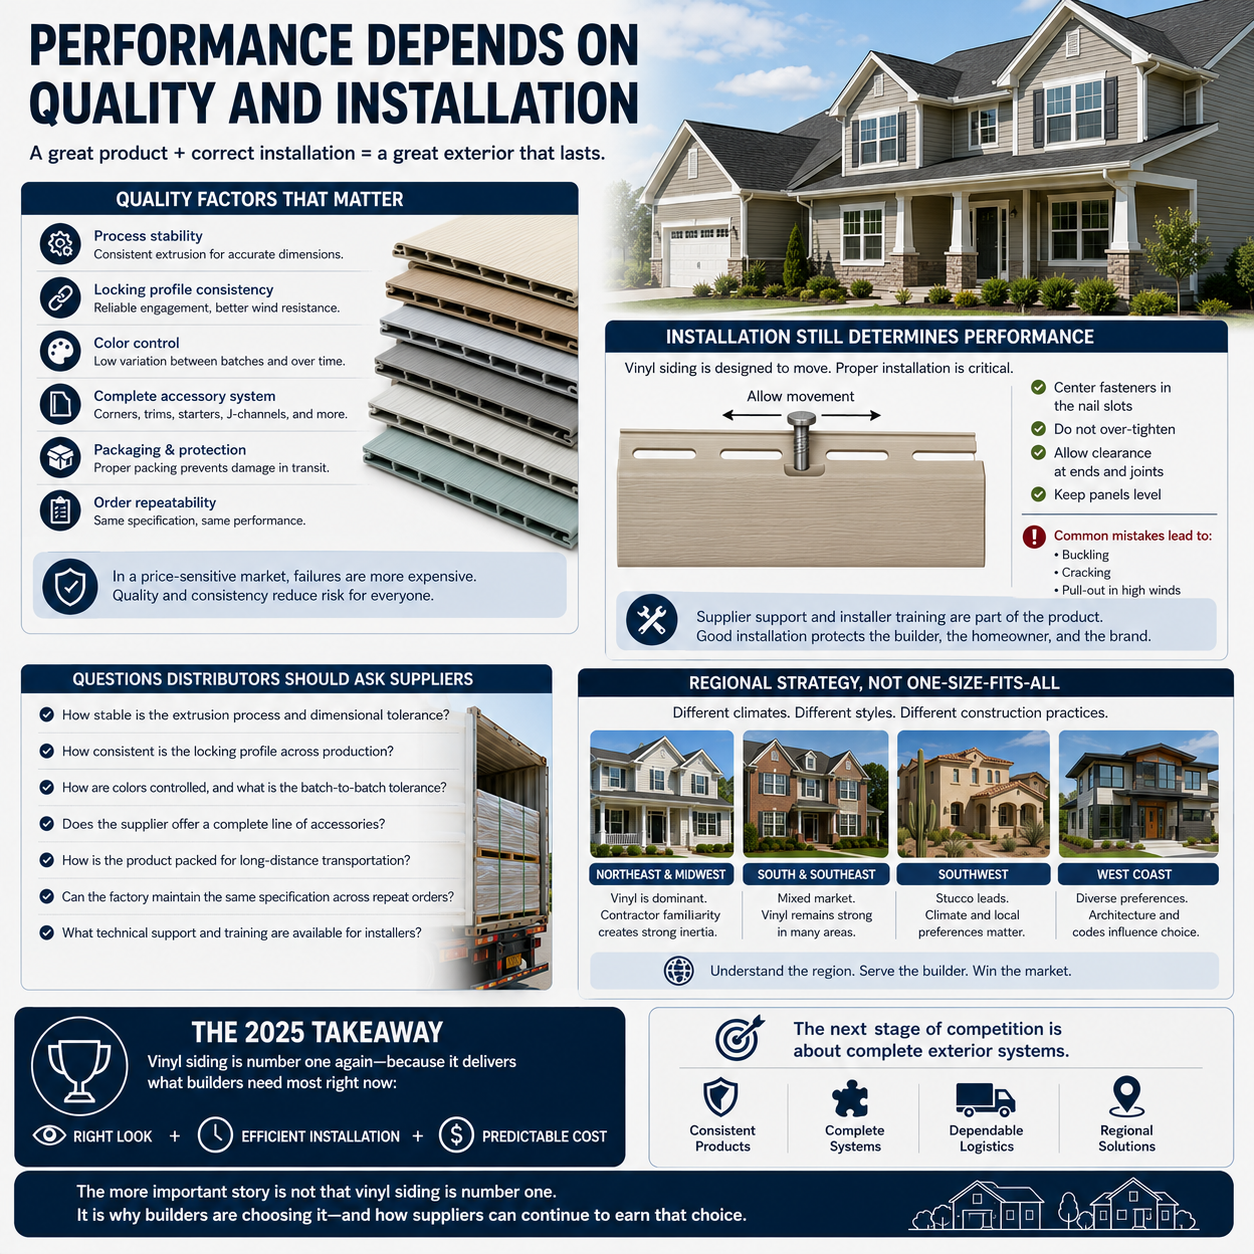
Okładziny winylowe są zaprojektowane tak, aby się przesuwać.
PVC rozszerza się i kurczy wraz ze zmianą temperatury, dlatego prawidłowe mocowanie jest kluczowe. Panele nie powinny być sztywno zamocowane do ściany, a elementy mocujące powinny pozwalać okładzinom na przesuwanie się wewnątrz otworów montażowych.
Brzmi to jak drobny szczegół montażu.
Nie jest.
Zbyt mocne mocowanie, niewystarczająca szczelina kompensacyjna oraz nieprawidłowe ustawienie mogą przekształcić dobry produkt w źle działającą ścianę.
Jest to kolejny powód, dla którego dostawcy powinni traktować wiedzę o montażu jako część produktu, a nie jako coś, co kończy się w momencie opuszczenia kontenera fabryki.
Dla dystrybutorów wsparcie techniczne może zmniejszyć roszczenia.
Dla wykonawców zmniejsza to liczbę powtórnego przyjazdu na obiekt.
Dla właścicieli domów określa, czy okładzina nadal wygląda dobrze lata po instalacji.
Co liczby z 2025 naprawdę nam mówią
Powrót okładziny winylowej na pierwsze miejsce nie oznacza, że rynek amerykański cofa się.
Pokazuje coś bardziej praktycznego.
Gdy budowa mieszkań jest droga, a ich zakup również, materiały równoważące wygląd, efektywność instalacji, konserwację i koszt stają się bardziej wartościowe.
To jest obecna pozycja okładziny winylowej.
Jej szansą nie jest zdobycie każdego segmentu rynku. Prawdopodobnie nigdy tego nie osiągnie.
Jej szansą jest pozostanie jednym z najbardziej ekonomicznie wydajnych systemów elewacyjnych dostępnych dla powszechnej budowy mieszkalnej.
Dla producentów i dystrybutorów oznacza to, że kolejny etap konkurencji będzie dotyczył czegoś więcej niż ceny paneli.
Dostawcy, którzy będą osiągać dobre wyniki, to ci, którzy będą mogli oferować produkty o stałej jakości, kompletne systemy, niezawodną logistykę oraz specyfikacje dostosowane do regionów, w których ich klienci faktycznie sprzedają.
Nagłówkiem może być to, że okładziny winylowe ponownie zajmują pierwsze miejsce.
Bardziej istotną historią jest dlaczego budowniczowie je wybierają .
 EN