أضافت أحدث جولة من التعريفات الأمريكية المفروضة على السلع الكندية طبقةً أخرى من عدم اليقين إلى سوق المواد البنائية في أمريكا الشمالية.
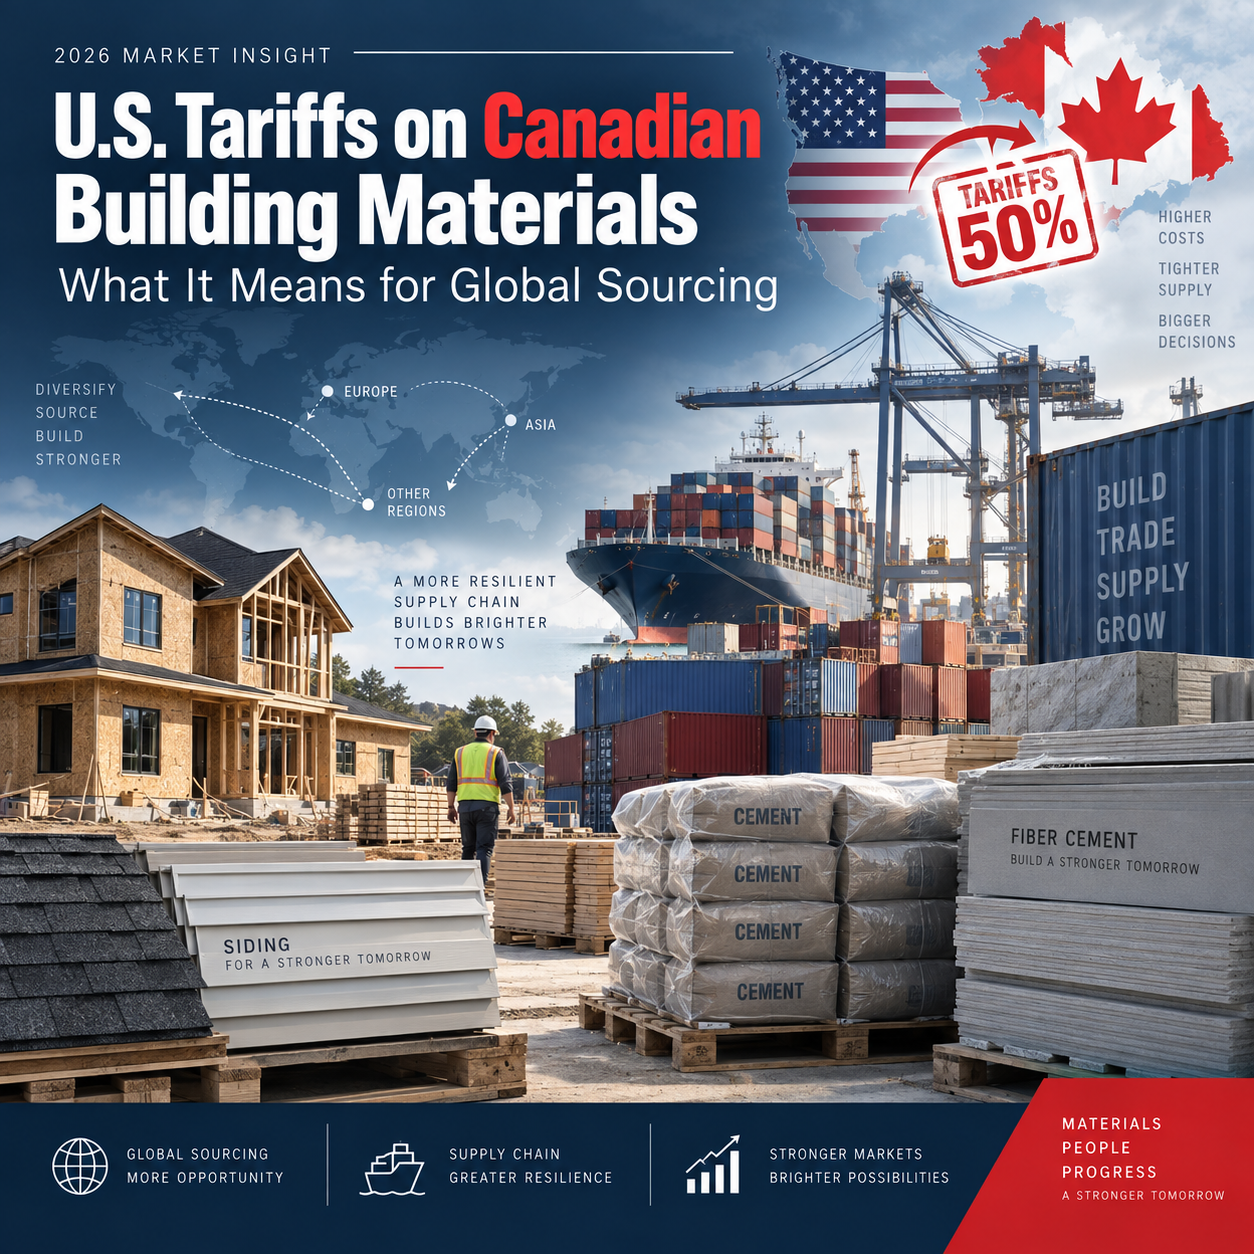
في عام ٢٠٢٦، فرضت الولايات المتحدة تعريفات إضافية نسبتها ٥٠٪ على بعض المنتجات الكندية، ومن بينها الإسمنت وعدة فئات من المواد البنائية. وتؤثر هذه التدابير على سلع مختارة دون أن تشمل كل المنتجات الإنشائية الكندية، لكن الرسالة الموجهة إلى السوق أوسع نطاقاً: إذ يمكن حتى لأقدم سلاسل التوريد الإقليمية أن تتغير بسرعة كبيرة عند تحوّل سياسات التجارة.
أما السؤال الفوري الذي يطرحه المقاولون والموزعون والمستوردون فهو ليس فقط ما إذا كانت المنتجات الكندية ستزداد تكلفةً.
السؤال الأهم هو:
هل سيستمر المشترون في اعتماد نفس أساليب الشراء؟
التعريفات لا تقضي على الطلب — بل تعيد توجيه عمليات الشراء
الطلب في قطاع الإنشاءات لا يختفي لمجرد أن شراء السلع من دولة ما أصبح أكثر تكلفة.
ما زال البنّاؤون بحاجة إلى مواد التسقيف.
ما زالت الموزِّعون بحاجة إلى مواد التغليف الجانبي.
ما زال المقاولون بحاجة إلى الإسمنت والألواح والألواح الخشبية ومنتجات الواجهات الخارجية.
ما يتغيَّر هو طريقة حساب مصدر التوريد.
قد يصبح منتجٌ كان منطقيًّا سابقًا بسبب قربه الجغرافي ووجود سلاسل توريد راسخة وقلة العوائق التجارية، فجأةً أقل تنافسية بعد فرض الرسوم الجمركية.
وهذا لا يعني بالضرورة أن المشتري سيوقف شراء هذه الفئة من المنتجات.
بل غالبًا ما يعني أن المشتري يبدأ في مقارنة مصادر توريد بديلة.
وهنا تبدأ سياسات التجارة في التأثير على سلوك الشراء.
والمنافسة الحقيقية تستند إلى التكلفة الإجمالية عند الوصول.
وفي مواد البناء، لا ينبغي اتخاذ قرارات الشراء استنادًا إلى سعر المنتج وحده.
التكلفة الفعلية تشمل:
- رسوم الجمارك على الاستيراد؛
- الشحن؛
- النقل الداخلي؛
- التخزين؛
- التكسير أو التلف؛
- مخاطر المخزون؛
- مدة التوريد؛
- اتساق الجودة؛
- أداء التركيب.
المورد الذي يقدّم سعر فوب أقل ليس بالضرورة الخيار الأقل تكلفة بمجرد وصول المادة إلى مستودع الموزِّع.
إن وضع التعريفات الجمركية الحالي بين الولايات المتحدة وكندا يجعل هذه النقطة واضحةً بشكلٍ خاص.
فعند فرض تعريفة جمركية إضافية نسبتها ٥٠٪ على منتج كندي مشمول، يبدأ المشترون بطبيعة الحال في التساؤل عما إذا كانت المصادر البديلة قادرةً على تأمين تكلفة إجمالية أكثر استقراراً.
وهذا يخلق فرصةً للمورِّدين خارج أمريكا الشمالية، لكن شرط أن يتمكّنوا من المنافسة في مجالات تتجاوز السعر فقط.
ما يعنيه ذلك لمنتجات الواجهات والأسقف
ويتفاوت الأثر المباشر حسب فئة المنتج.
أما بالنسبة لألواح التغليف البلاستيكية (PVC) ولواح الأسمنت الليفي، فقد تكون الفرصة أكثر وضوحاً، لأن نقاش التعريفات الجمركية الحالي مرتبطٌ ارتباطاً وثيقاً بمواد البناء والمنتجات الخارجية للمباني.
فقد تصبح الموزِّعون الأمريكيون الذين يعتمدون اعتماداً كبيراً على الإمدادات الكندية أكثر استعداداً لتقييم مصنِّعين بديلين، لا سيما إذا كانوا يسعون إلى الحد من تعرضهم لتغيُّرات مفاجئة في التعريفات الجمركية.
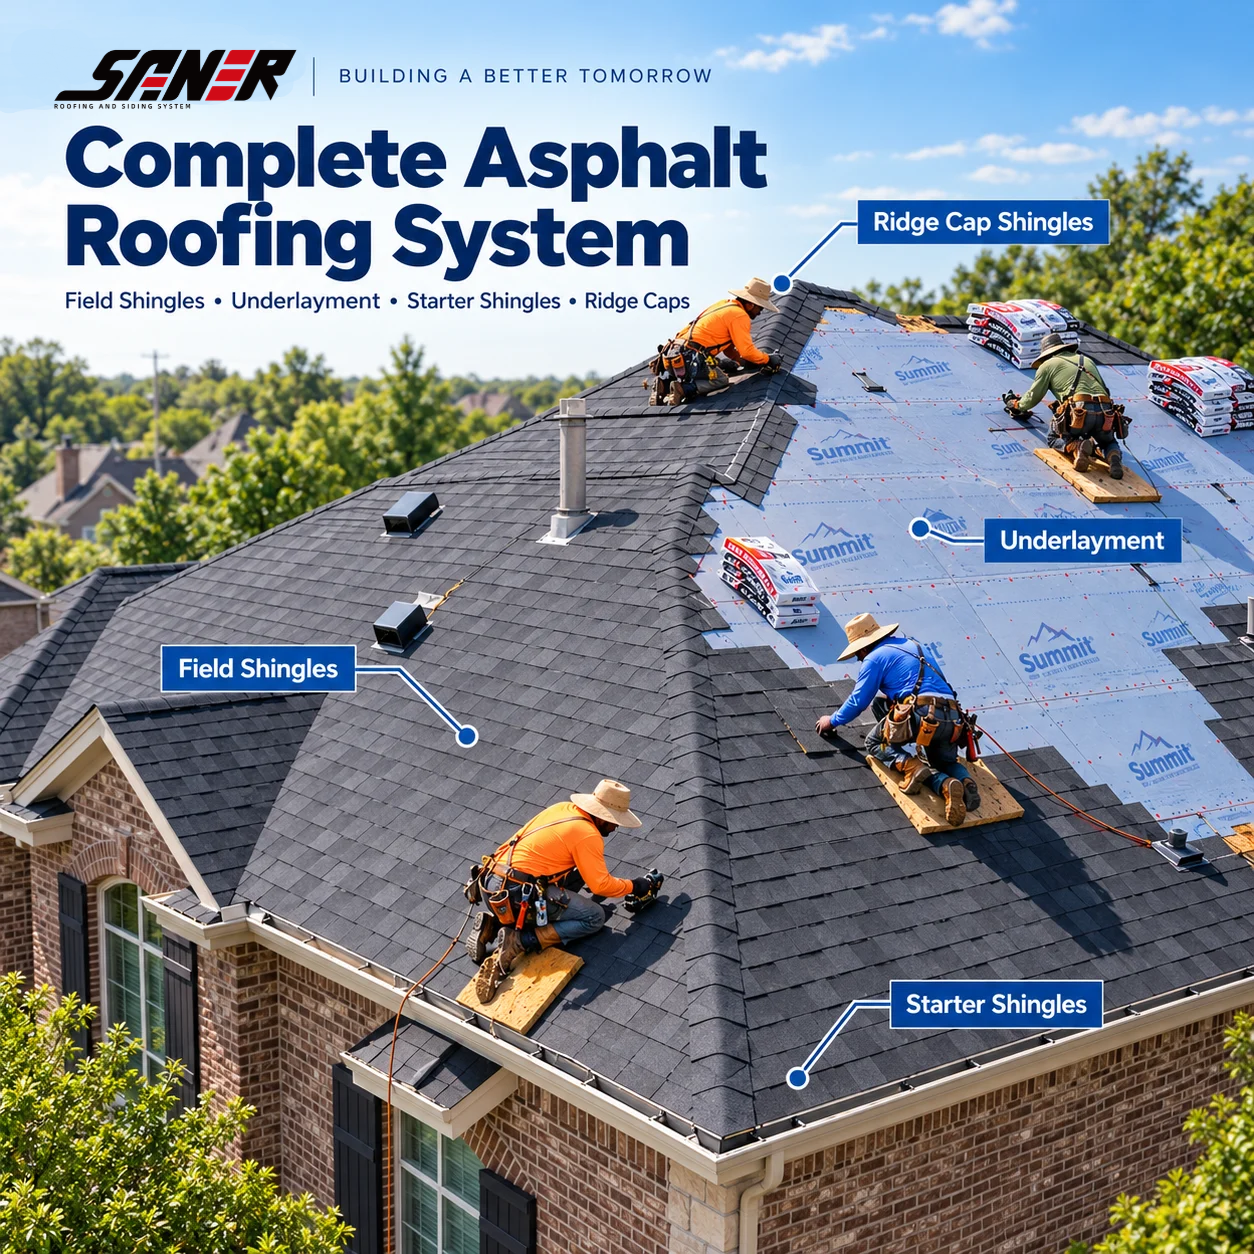
أما بالنسبة لقشريات الأسفلت، فإن الأثر يكون غير مباشرٍ أكثر.
إن إجراءات التعريفة الجارية ليست مجرد تعريفة شاملة تُفرض على جميع منتجات التسقيف الكندية. ومع ذلك، فبمجرد أن يبدأ الموزعون في مراجعة سلاسل توريد مواد البناء الأوسع نطاقًا، فقد تصبح منتجات التسقيف أيضًا جزءًا من النقاش.
يتطلب تسقيف المعادن المغطى بالحصى تحليلًا أكثر دقةً.
يمكن أن تتأثر المنتجات المعدنية ببرامج تعريفة أمريكية منفصلة تتعلق بالصلب والألومنيوم، ما يعني أن أي قرارٍ بشأن التوريد يجب أن يستند إلى هيكل التعريفات الكامل، وليس فقط إلى الإجراءات الجديدة الخاصة بكندا.
لماذا قد تكتسب الموردون البديلون أهميةً أكبر
واحدةٌ من أبرز الدروس المستفادة من التغييرات الأخيرة في سياسات التجارة هي أن تركيز سلسلة التوريد يحمل مخاطر.
وعلى مدى سنوات عديدة، اعتمدت شريحة كبيرة من مشتري أمريكا الشمالية اعتمادًا كبيرًا على الموردين داخل الولايات المتحدة وكندا والمكسيك، لأن سلسلة التوريد الإقليمية كانت نسبيًّا متوقَّعة.
وهذا الافتراض يفقد تدريجيًّا درجة أمانه.
قد يتساءل الموزِّع الآن:
ماذا يحدث إذا تأثَّر مورِّدي الرئيسي بتعريفة جديدة؟
ماذا يحدث إذا تغيّرت تكاليف الاستيراد مجددًا؟
ماذا يحدث إذا أصبحت إحدى المناطق أقل تنافسيةً مؤقتًا؟
لهذا السبب، يزداد اعتماد المصادر الثانوية أهميةً باستمرار.
ليس بالضرورة أن يستبدل المورِّد الخارجي المورِّد الحالي بالكامل.
وفي كثير من الحالات، تتمثل الخطوة الأولى ببساطة في أن يصبح مورِّدًا ثانويًّا معتمَدًا.
وهذا يمنح المشتري مرونةً أكبر، وقوة تفاوضيةً أكبر، وحلًّا بديلًا عند تغيُّر ظروف التجارة.
يمكن لاستراتيجية المورِّد الثاني أن تقلل من مخاطر الشراء.
أما بالنسبة للموزِّعين، فقد يبدو الاعتماد على مورِّدٍ واحدٍ فعّالًا عندما يكون السوق مستقرًّا.
ولكن عندما تتغير التعريفات الجمركية وتكاليف الشحن وقواعد التجارة بسرعة، فإن هذا التركز نفسه قد يتحول إلى نقطة ضعف.
وتتيح استراتيجية المورِّد الثاني للمشترين تنويع مصادر التوريد دون تغيير هيكل الشراء بأكمله فورًا.
لهذا يمكن أن يعني ذلك بالنسبة لموزِّعي الأغطية والجدران الخارجية تأهيل مصنِّع بديل للمنتجات أو الألوان أو المواصفات المختارة.
وإذا تغيَّرت ظروف السوق، يكون لدى المشتري بالفعل خيارٌ معتمَدٌ آخر.
وهذا قد يكون أكثر فائدةً من محاولة إيجاد مورِّد جديد بعد وقوع اضطرابٍ بالفعل.
وهذا ليس خبرًا جيدًا تلقائيًّا لكل مورِّدٍ أجنبي.
وسيكون من الخطأ افتراض أن الزيادة في التعريفات الجمركية على السلع الكندية تجعل سلعة بلدان أخرى تنافسيةً تلقائيًّا.
ولكل منتج تصنيف جمركيٌّ خاصٌّ به.
وبعض المواد قد تواجه رسومًا إضافيةً أو تدابير لمكافحة الإغراق أو قيودًا تجاريةً أخرى حسب بلد المنشأ ونوع المنتج.
فعلى سبيل المثال، يجب مراجعة منتجات الأغطية المعدنية بدقةٍ لأن سياسات الفولاذ والألومنيوم قد تؤثِّر تأثيرًا كبيرًا في تكلفة الاستيراد.
وهذا يعني أن المورِّدين الدوليين يحتاجون إلى فهم التكلفة الإجمالية للمشتري عند الوصول بدلاً من التركيز فقط على عرض سعر مصنع منخفض.
أقوى المورِّدين سيكونون أولئك الذين يستطيعون تفسير:
- تصنيف المنتجات؛
- كفاءة التغليف؛
- تحميل الحاويات؛
- مدة التوريد؛
- اتساق المواصفات؛
- موثوقية الطلبات المتكررة.
في بيئة تجارية أكثر تعقيداً، تصبح الشفافية ميزة تنافسية.
سوق مواد البناء في أمريكا الشمالية يُعاد تسعيره.
قد لا يكون أثر التعريفات الجمركية الأخيرة الأهم هو التعريفة نفسها.
بل قد يكون التغيُّر في سلوك الشراء الذي يليها.
عندما يُجبر المشترون على إعادة حساب التكاليف، فإنهم يبدأون أيضًا في التشكيك في الافتراضات القديمة.
هل المورِّد الحالي ما زال الخيار الأفضل؟
هل ينبغي لنا تأهيل مصدرٍ آخر؟
هل يمكننا خفض الاعتماد على منطقة واحدة؟
هل يمكننا تحسين التكلفة الإجمالية للوصول عبر هيكل توريد مختلف؟
هذه الأسئلة تخلق فرصًا لمورِّدين جدد للانضمام إلى محادثات كانت قد أُغلقت سابقًا.
أما بالنسبة للمصنِّعين خارج أمريكا الشمالية، فالفرصة لا تقتصر ببساطة على قول:
"منتجنا أرخص سعرًا."
والرسالة الأقوى هي:
"يمكننا تأمين خيار توريد إضافي يتمتَّع بمواصفات ثابتة، وتوفر متوقع للإمداد، وتكلفة إجمالية خاضعة للرقابة."
هذه قيمة مقترحة أكثر فائدة بكثير في السوق الحالية.
رؤيتنا
أحدث التعريفات الجمركية الأمريكية المفروضة على مواد البناء الكندية المختارة لا ينبغي اعتبارها حدثاً تسعيرياً فقط.
بل هي جزء من تحول أوسع في مجال الشراء العالمي.
أصبحت مواد البناء أكثر حساسية تجاه سياسات التجارة، ويُولي المشترون أهمية أكبر لمرونة المصادر.
ستستمر الطلب.
وما قد يتغير هو الموقع الذي تُلبَّى منه هذه الطلبات.
وبالنسبة لموزِّعي الأسطح والجدران الخارجية، فإن هذه لحظة مناسبة لمراجعة تركيز سلسلة التوريد وتقييم مصادر بديلة مؤهلة قبل أن يفرض تغييرٌ آخر في السوق اتخاذ القرار.
أما بالنسبة للمصنِّعين، فالفرصة واضحة: ليست المنافسة على السعر وحسب، بل أن يصبحوا جزءاً موثوقاً به في سلسلة توريد أكثر تنوعاً.
 EN