آخرین دوره از تعرفههای ایالات متحده بر کالاهای کانادایی، لایهای دیگر از عدم قطعیت را به بازار مواد ساختمانی آمریکای شمالی افزوده است.
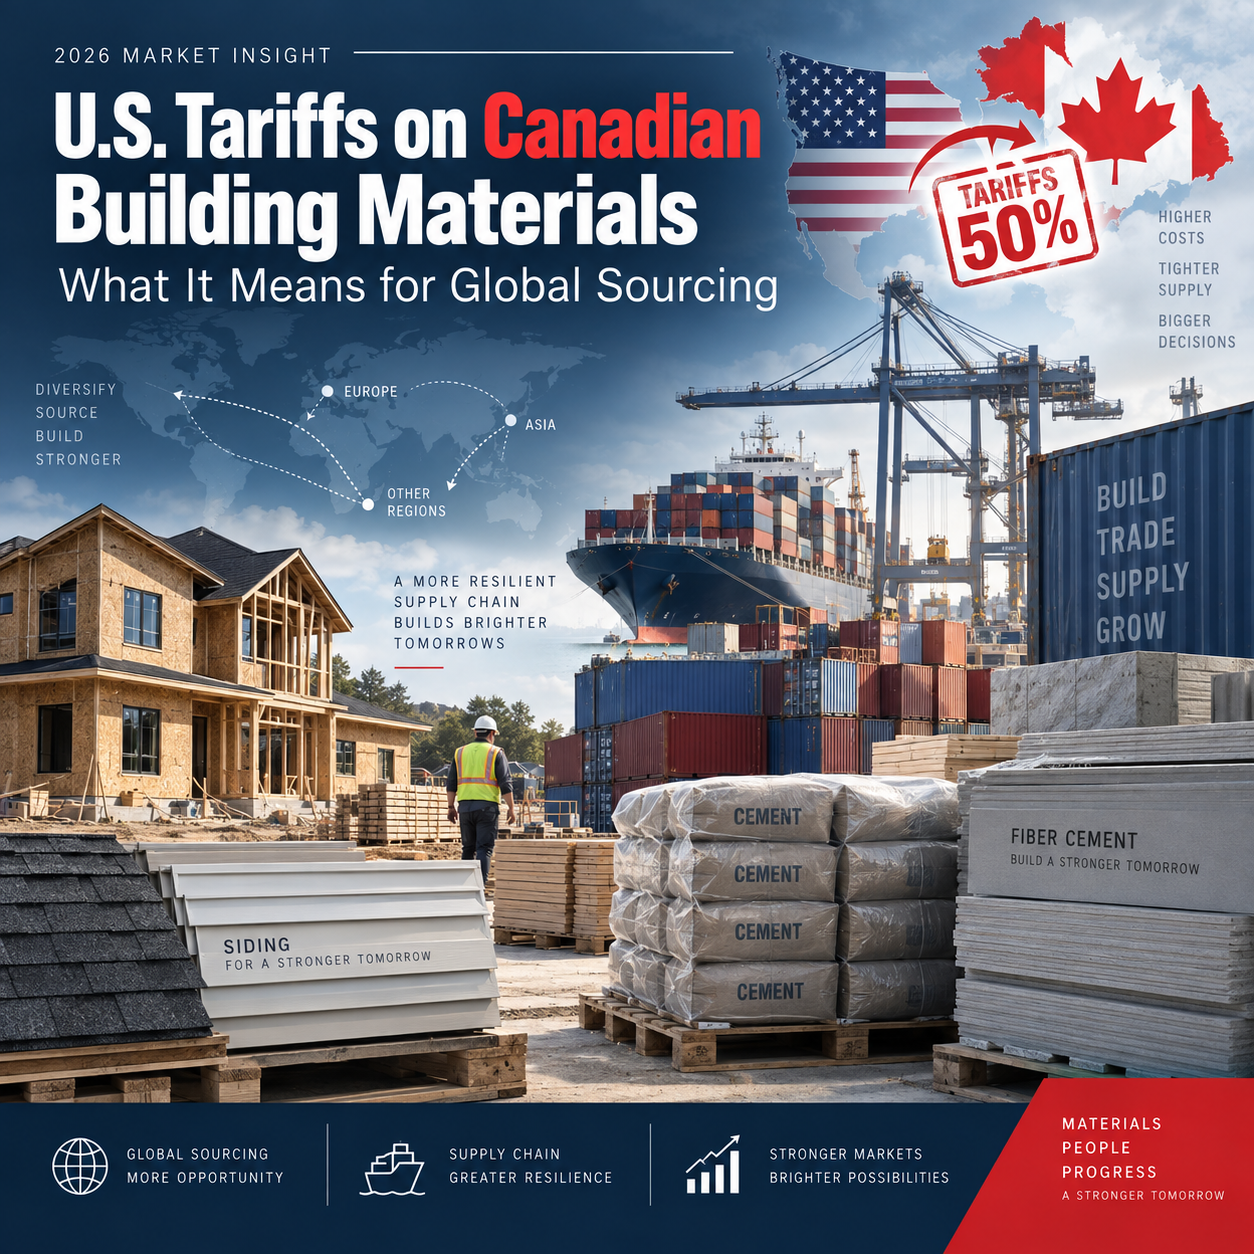
در سال ۲۰۲۶، ایالات متحده تعرفههای اضافی ۵۰ درصدی را بر برخی از محصولات کانادایی، از جمله سیمان و چند دسته از مواد ساختمانی، اعمال کرد. این اقدامات تنها بر کالاهای خاصی اثر میگذارند و نه بر تمامی محصولات ساختمانی کانادا، اما پیامی که به بازار منتقل میشود گستردهتر است: حتی زنجیرههای تأمین منطقهای قدیمی نیز میتوانند هنگام تغییر سیاستهای تجاری به سرعت دستخوش تغییر شوند.
برای پیمانکاران، توزیعکنندگان و واردکنندگان، پرسش فوری این نیست که آیا محصولات کانادایی گرانتر خواهند شد یا نه.
سوال مهمتر این است:
آیا خریداران همچنان به همان روش تأمین کالا خواهند کرد؟
تعرفهها تقاضا را از بین نمیبرند — بلکه مسیر تأمین را تغییر میدهند
تقاضای ساختوساز به دلیل گرانتر شدن خرید از یک کشور ناپدید نمیشود.
سازندگان همچنان به مواد اولیه برای پوشش سقف نیاز دارند.
توزیعکنندگان همچنان به مواد روکش دیوار نیاز دارند.
پیمانکاران همچنان به سیمان، تختهها، ورقها و محصولات خارجی نیاز دارند.
آنچه تغییر میکند، محاسبه منبعیابی است.
محصولی که پیشتر به دلیل نزدیکی جغرافیایی، زیرساختهای لجستیکی ایجادشده و اصطکاک کم در تجارت منطقی به نظر میرسید، ممکن است پس از اعمال تعرفهها ناگهان کمتر رقابتی شود.
این لزوماً به معنای آن نیست که خریدار دیگر از آن دسته از محصولات خرید نکند.
اغلب این بدان معناست که خریدار شروع به مقایسه منابع تأمین جایگزین میکند.
در اینجا سیاستهای تجاری شروع به تأثیرگذاری بر رفتار خرید میکنند.
رقابت واقعی بر اساس هزینه تحویلشده (landed cost) است.
در مواد ساختمانی، تصمیمات خرید هرگز نباید صرفاً بر اساس قیمت محصول اتخاذ شوند.
هزینهٔ واقعی شامل موارد زیر است:
- تعرفههای واردات؛
- حملونقل؛
- حملونقل درونی؛
- انبارداری؛
- شکستگی یا آسیب؛
- ریسک موجودی؛
- زمان تحویل؛
- ثبات کیفیت؛
- عملکرد نصب.
تأمینکنندهای با قیمت FOB پایینتر لزوماً ارزانترین گزینه نیست، زیرا هنگامی که کالا به انبار توزیعکننده میرسد، سایر هزینهها نیز باید محاسبه شوند.
وضعیت کنونی تعرفههای ایالات متحده و کانادا این نکته را بهویژه روشن میسازد.
وقتی تعرفهای اضافی ۵۰ درصدی بر کالاهای پوششدادهشده کانادایی اعمال میشود، خریداران بهطور طبیعی شروع به پرسیدن این میکنند که آیا منابع جایگزین میتوانند هزینهٔ کلی پایدارتری فراهم کنند.
این فرصتی برای تأمینکنندگان خارج از آمریکای شمالی ایجاد میکند، اما تنها در صورتی که بتوانند علاوه بر قیمت، در سایر ابعاد نیز رقابت کنند.
معنای این موضوع برای محصولات نما و سقف
تأثیر مستقیم از دستهبندی محصول به دستهبندی دیگر متفاوت است.
برای نماهای وینیلی PVC و نماهای سیمانی الیافی، این فرصت ممکن است آشکارتر باشد، زیرا بحث کنونی دربارهٔ تعرفهها بهطور نزدیکی با مواد ساختمانی و محصولات خارجی ساختمان مرتبط است.
توزیعکنندگان ایالات متحده که بهشدت به عرضهٔ کانادایی وابستهاند، ممکن است تمایل بیشتری به ارزیابی تولیدکنندگان جایگزین نشان دهند، بهویژه اگر در پی کاهش مواجهه با تغییرات ناگهانی تعرفه باشند.
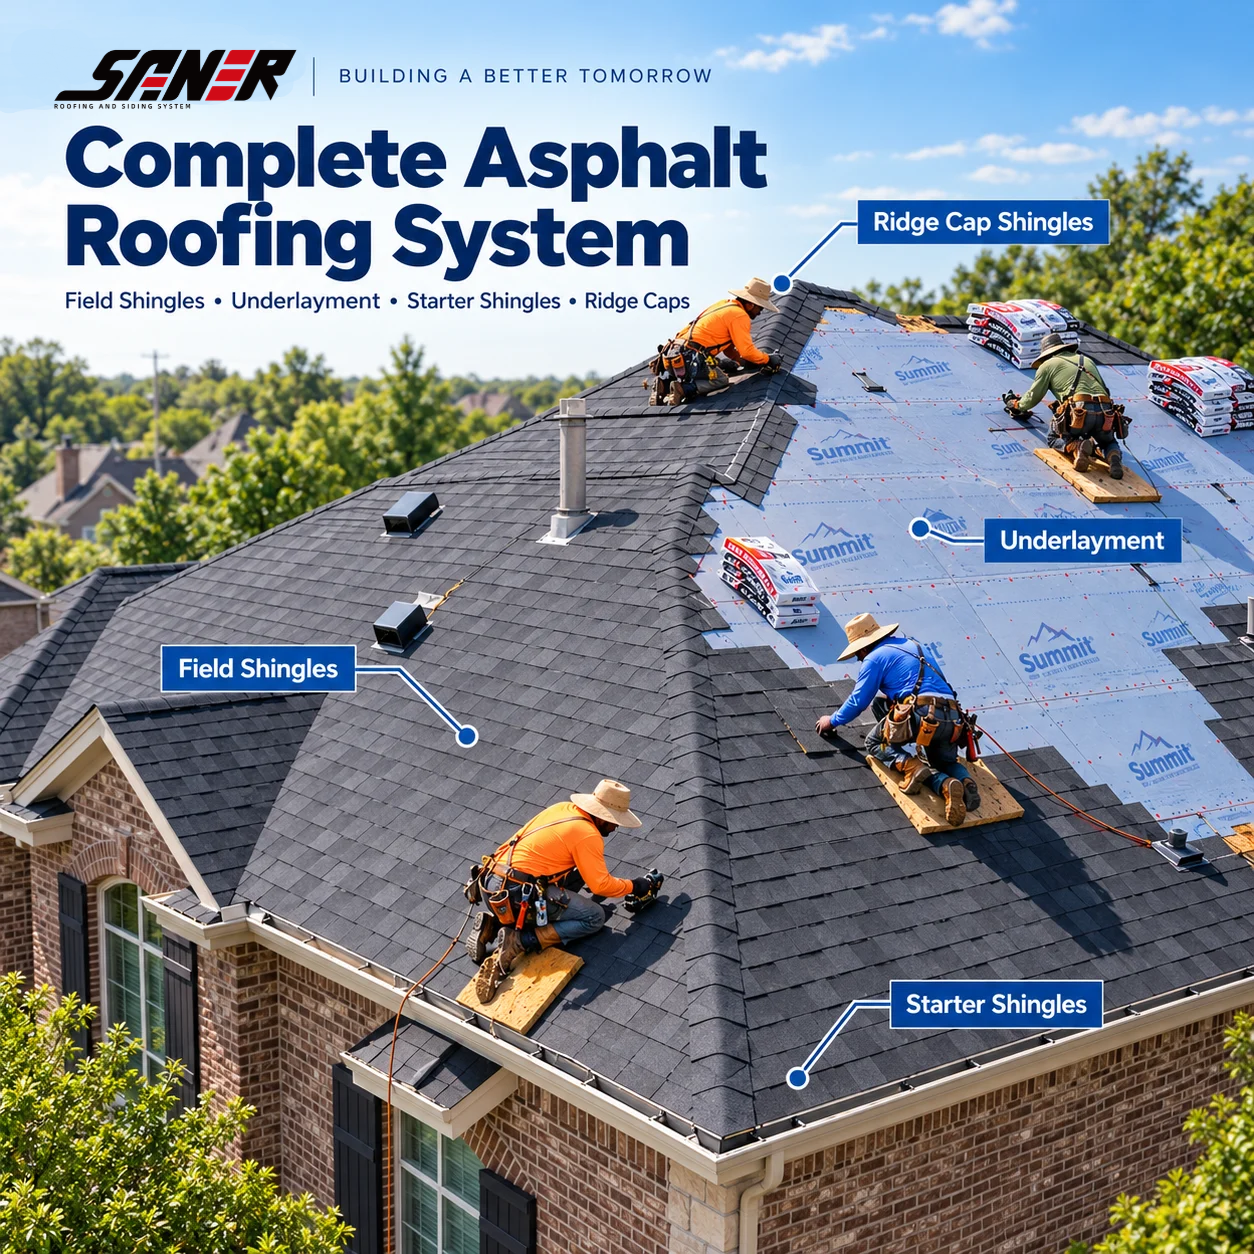
برای شینگلهای قیری، اثر غیرمستقیمتر است.
اندازهگیریهای فعلی تعرفه، صرفاً تعرفهای عمومی بر تمامی محصولات سقفسازی کانادا نیستند. با این حال، پس از آنکه توزیعکنندگان شروع به بررسی زنجیرههای تأمین مواد ساختمانی گستردهتر خود کنند، محصولات سقفسازی نیز ممکن است بخشی از این گفتوگوها قرار گیرند.
سقفهای فلزی با پوشش سنگی نیازمند تحلیلی حتی دقیقتر هستند.
محصولات فلزی ممکن است تحت تأثیر برنامههای جداگانه تعرفهای ایالات متحده در زمینه فولاد و آلومینیوم قرار گیرند؛ بنابراین هر تصمیمی در زمینه تأمین باید بر اساس کل ساختار تعرفهای، نه صرفاً بر اساس اقدامات جدید ویژه کانادا، اتخاذ شود.
چرا تأمینکنندگان جایگزین ممکن است اهمیت بیشتری پیدا کنند
یکی از بزرگترین درسهای حاصل از تغییرات اخیر در سیاستهای تجاری این است که تمرکز زنجیره تأمین، ریسکبردار است.
در طول سالها، بسیاری از خریداران آمریکای شمالی بهطور گستردهای به تأمینکنندگان داخل ایالات متحده، کانادا و مکزیک وابسته بودند، زیرا زنجیره تأمین منطقهای نسبتاً قابل پیشبینی بود.
این فرضیه اکنون کمتر امن به نظر میرسد.
توزیعکنندهای اکنون ممکن است این پرسش را مطرح کند:
اگر تأمینکننده اصلی من تحت تأثیر تعرفه جدیدی قرار گیرد، چه اتفاقی میافتد؟
اگر هزینههای واردات دوباره تغییر کنند چه اتفاقی میافتد؟
اگر یک منطقه بهصورت موقت کمتر رقابتپذیر شود چه اتفاقی میافتد؟
بههمین دلیل، تأمین از منبع ثانویه روزبهروز اهمیت بیشتری پیدا میکند.
تأمینکننده خارجی لزوماً نباید تأمینکننده موجود را بهطور کامل جایگزین کند.
در بسیاری از موارد، اولین قدم صرفاً این است که بهعنوان یک تأمینکننده ثانویه واجد شرایط شناخته شوید.
این امر به خریدار انعطافپذیری بیشتر، قدرت چانهزنی بالاتر و گزینه پشتیبانی در شرایط تغییر قوانین تجاری میدهد.
استراتژی تأمین از منبع ثانویه میتواند ریسک تدارکات را کاهش دهد.
برای توزیعکنندگان، وابستگی به یک تأمینکننده تنها در شرایط پایدار بازار کارآمد بهنظر میرسد.
اما زمانی که تعرفهها، هزینههای حملونقل و قوانین تجاری بهسرعت تغییر میکنند، همین تمرکز میتواند به نقطه ضعف تبدیل شود.
استراتژی تأمین از منبع ثانویه به خریداران اجازه میدهد بدون اینکه ساختار کلی تدارکات خود را بلافاصله تغییر دهند، عرضه را متنوعسازی کنند.
برای توزیعکنندگان سقف و نما، این امر میتواند به معنای صلاحیتسنجی یک تولیدکننده جایگزین برای محصولات، رنگها یا مشخصات خاصی باشد.
اگر شرایط بازار تغییر کند، خریدار از پیش گزینه تأییدشده دیگری دارد.
این امر ارزشمندتر از تلاش برای یافتن تأمینکننده جدید پس از وقوع اختلال است.
این اخبار لزوماً برای همه تأمینکنندگان خارجی مثبت نیست.
فرض اینکه تعرفههای بالاتر بر کالاهای کانادایی بهطور خودکار محصولات سایر کشورها را رقابتیتر میکند، اشتباه است.
هر محصول طبقهبندی تعرفهای خاص خود را دارد.
برخی مواد ممکن است بسته به منشأ و نوع محصول، علاوه بر تعرفه، متحمل عوارض اضافی، اقدامات ضدفروش غیرمنصفانه یا سایر محدودیتهای تجاری شوند.
بهعنوان مثال، محصولات سقف فلزی نیاز به بررسی دقیق دارند، زیرا سیاستهای مربوط به فولاد و آلومینیوم میتوانند هزینه واردات را بهطور قابلتوجهی تحت تأثیر قرار دهند.
این بدان معناست که تأمینکنندگان بینالمللی باید هزینه کلی تحویلشده به خریدار را درک کنند، نه اینکه صرفاً قیمت کارخانه پایین را تبلیغ نمایند.
قویترین تأمینکنندگان کسانی خواهند بود که بتوانند توضیح دهند:
- طبقهبندی محصولات؛
- کارایی بستهبندی؛
- بارگیری در کانتینرها؛
- زمان تحویل؛
- هماهنگی مشخصات فنی؛
- قابلیت اطمینان در سفارشهای مکرر.
در محیط تجاری پیچیدهتر، شفافیت به یک مزیت رقابتی تبدیل میشود.
بازار مواد اولیه ساختمانی آمریکای شمالی در حال بازتنظیم قیمت است.
مهمترین تأثیر تعرفههای اخیر لزوماً خود تعرفه نیست.
بلکه تغییر در رفتار خرید که پس از آن رخ میدهد، میباشد.
وقتی خریداران مجبور میشوند هزینهها را دوباره محاسبه کنند، شروع به زیر سؤال بردن فرضیات قدیمی نیز میکنند.
آیا تأمینکننده فعلی هنوز بهترین گزینه است؟
آیا باید منبع دیگری را واجد شرایط کرد؟
آیا میتوانیم وابستگی به یک منطقه را کاهش دهیم؟
آیا میتوانیم هزینه کلی تحویلشده را از طریق ساختار تأمین متفاوتی بهبود بخشیم؟
این پرسشها فرصتهایی را برای تأمینکنندگان جدید ایجاد میکنند تا در گفتوگوهایی که قبلاً بسته بودند، وارد شوند.
برای تولیدکنندگان خارج از آمریکای شمالی، فرصت صرفاً این نیست که بگویند:
"محصول ما ارزانتر است."
پیام قویتر این است:
"ما میتوانیم گزینه تأمین اضافی با مشخصات پایدار، عرضه قابل پیشبینی و هزینه کلی کنترلشده فراهم کنیم."
این ارزش پیشنهادی بسیار مفیدتری در بازار فعلی است.
دیدگاه ما
آخرین تعرفههای ایالات متحده بر برخی مواد ساختمانی کانادایی نباید صرفاً بهعنوان یک رویداد قیمتگذاری دیده شود.
این تعرفهها بخشی از تغییر گستردهتری در خرید جهانی هستند.
مواد ساختمانی نسبت به سیاستهای تجاری حساسیت بیشتری پیدا کردهاند و خریداران اهمیت بیشتری به انعطافپذیری در تأمین منابع میدهند.
تقاضا ادامه خواهد یافت.
آنچه ممکن است تغییر کند، محل تأمین این تقاضا است.
برای توزیعکنندگان سقف و نما، این زمان مناسبی برای بازنگری در تمرکز زنجیره تأمین و ارزیابی منابع جایگزین مؤثر قبل از اینکه تغییر بعدی بازار این تصمیم را اجباری کند، است.
فرصت برای تولیدکنندگان آشکار است: نه تنها رقابت بر اساس قیمت، بلکه تبدیل شدن به بخشی قابل اعتماد از یک زنجیره تأمین متنوعتر.
 EN