Останній раунд тарифів США на канадські товари додав ще один рівень невизначеності на ринку будівельних матеріалів Північної Америки.
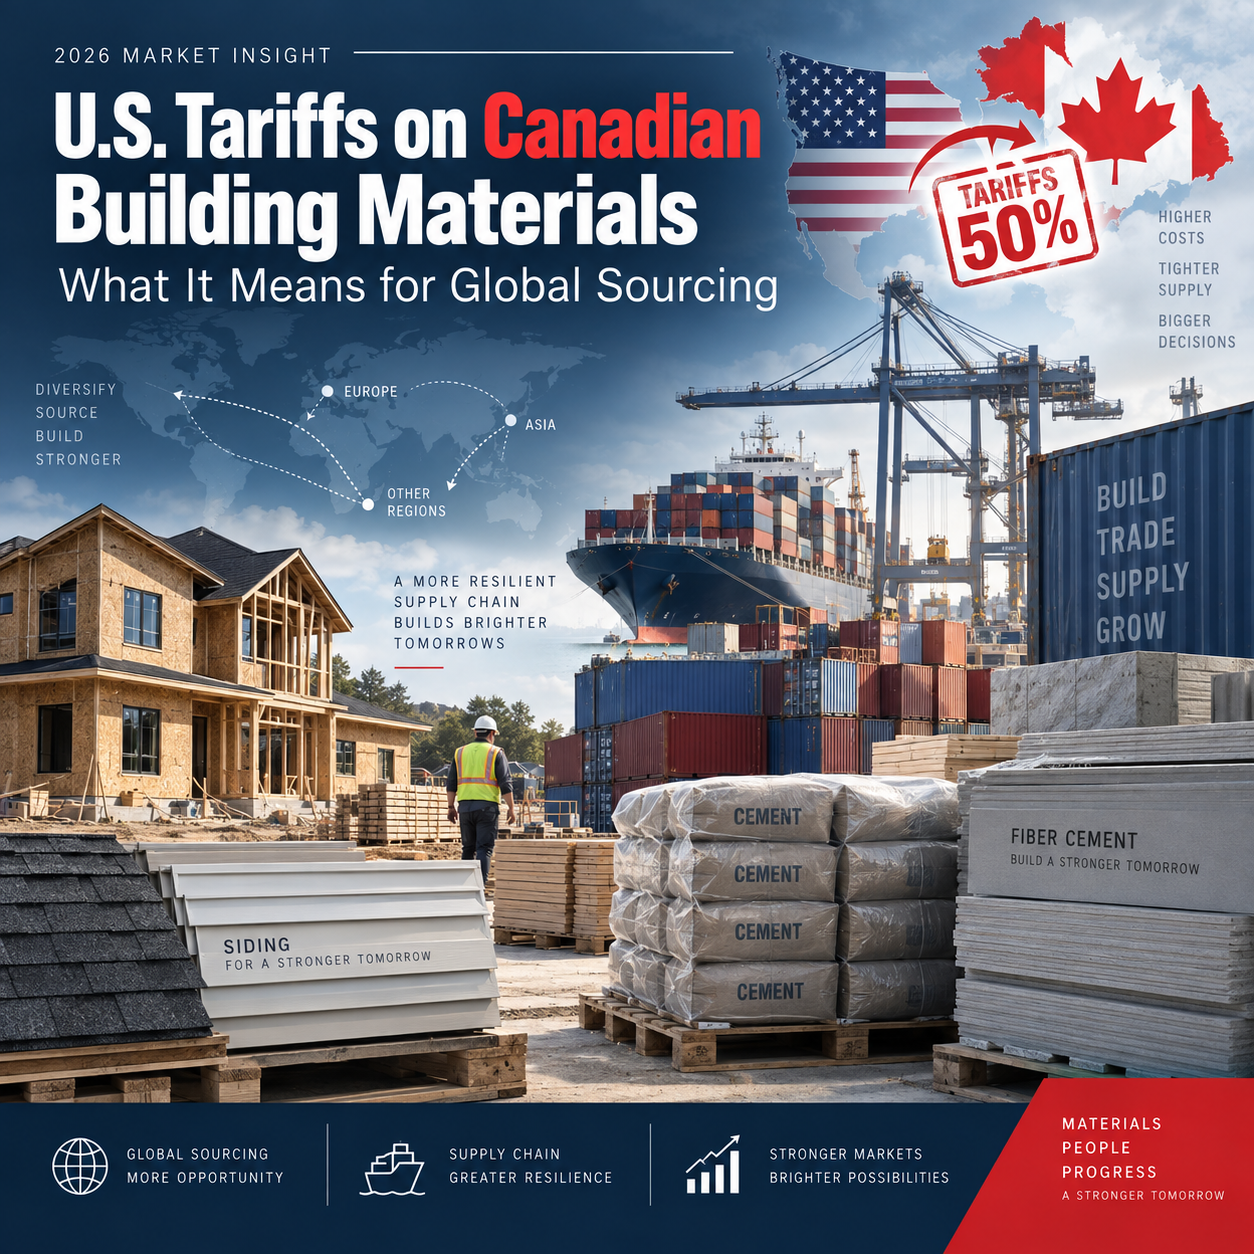
У 2026 році Сполучені Штати ввели додаткові тарифи у розмірі 50 % на певні канадські товари, зокрема цемент та низку категорій будівельних матеріалів. Ці заходи стосуються вибраних товарів, а не всіх канадських будівельних виробів, проте повідомлення для ринку є ширшим: навіть довготривалі регіональні ланцюги постачання можуть швидко змінюватися при зміні торгової політики.
Для підрядників, дистриб’юторів та імпортерів безпосереднє запитання полягає не лише в тому, чи стануть канадські товари дорожчими.
Важливіше питання:
Чи продовжать покупці закуповувати так само?
Тарифи не знищують попит — вони змінюють напрямки закупівлі
Попит у будівництві не зникає лише через те, що закупівля з однієї країни стає дорожчою.
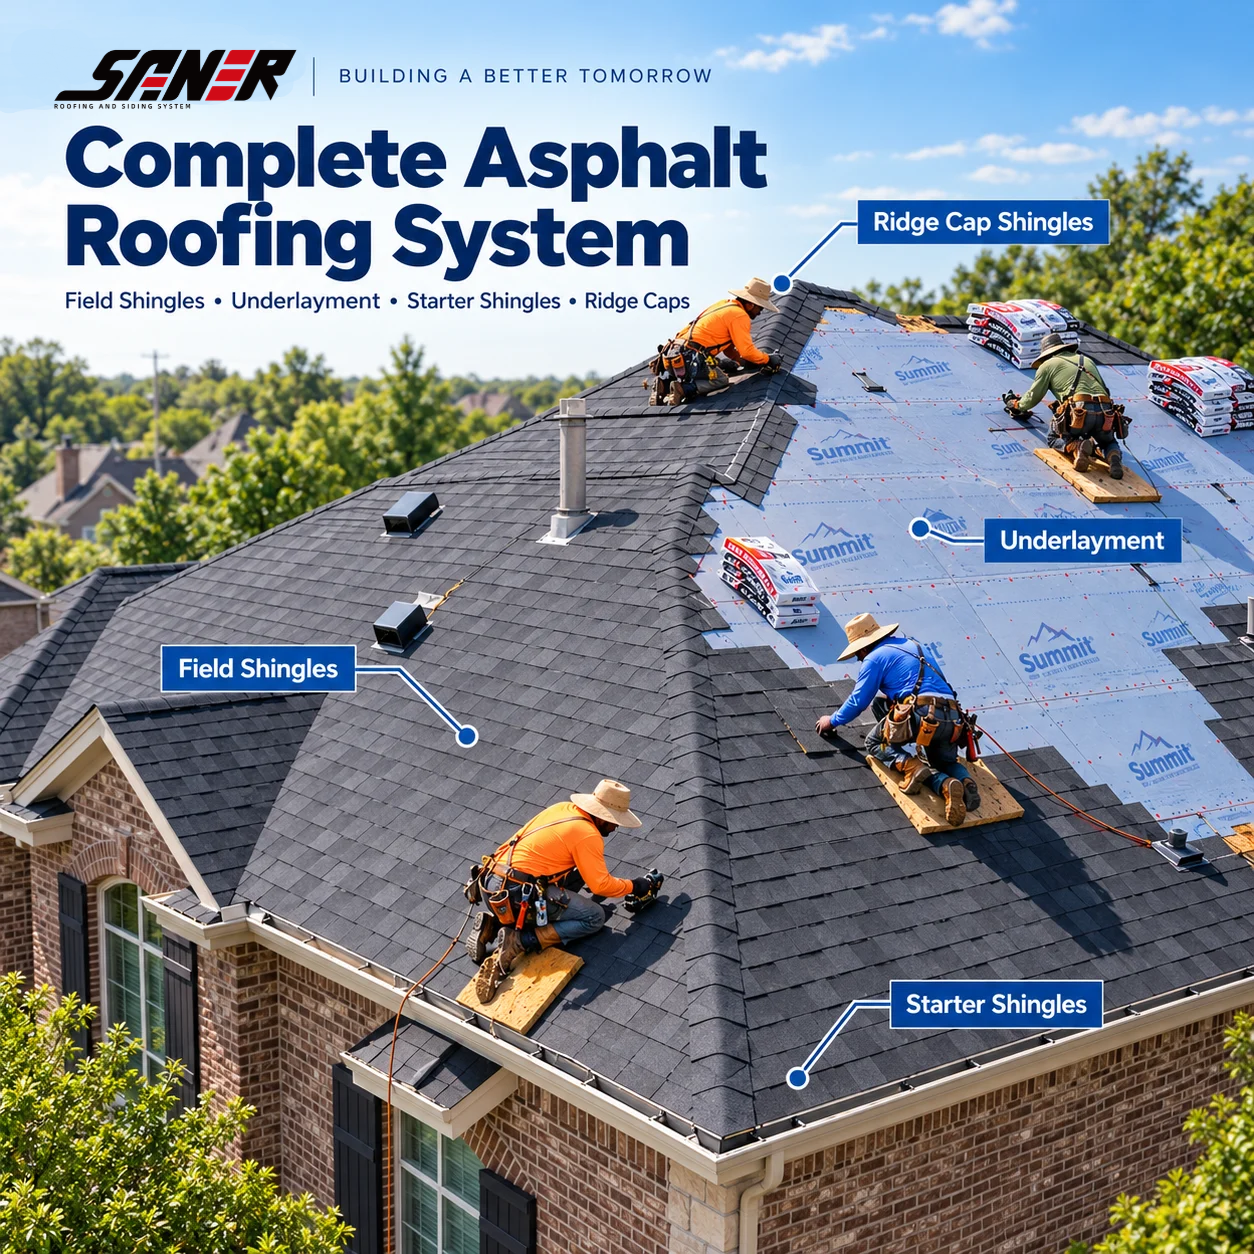
Будівельникам досі потрібні матеріали для покрівлі.
Дистриб’юторам досі потрібні матеріали для облицювання фасадів.
Підрядникам досі потрібні цемент, панелі, дошки та зовнішні матеріали.
Змінюється розрахунок постачання.
Продукт, який раніше був вигідним через близькість постачальника, налагоджену логістику та низьке торгове тертя, може раптово втратити конкурентоспроможність після введення мита.
Це не означає, що покупець припинить закупівлю цієї категорії товарів.
Часто це означає, що покупець починає порівнювати альтернативні джерела постачання.
Саме тут торгова політика починає впливати на поведінку закупівель.
Справжня конкуренція базується на собівартості доставки (landed cost).
У будівельних матеріалах рішення про закупівлю ніколи не повинні ґрунтуватися лише на ціні продукту.
Справжня вартість включає:
- митні тарифи;
- перевезення;
- внутрішні перевезення;
- сховищне зберігання;
- пошкодження або розбиття;
- ризик, пов’язаний із запасами;
- час виконання замовлення;
- стабільність якості;
- ефективність монтажу.
Постачальник із нижчою ціною FOB не є автоматично найбільш економічним варіантом після надходження матеріалу на склад дистриб’ютора.
Поточна ситуація з тарифами між США та Канадою робить цей момент особливо наочним.
Коли до канадського товару, що підпадає під дію тарифів, додається додатковий тариф у розмірі 50 %, покупці природно починають запитувати, чи можуть альтернативні джерела забезпечити більш стабільну загальну вартість.
Це створює можливість для постачальників поза Північною Америкою, але лише за умови, що вони зможуть конкурувати не тільки за ціною.
Що це означає для фасадних і покрівельних матеріалів
Прямий вплив варіюється залежно від категорії товару.
Для ПВХ-сайдингу та фіброцементного сайдингу можливість може бути більш помітною, оскільки поточне обговорення тарифів тісно пов’язане з будівельними матеріалами та зовнішніми будівельними продуктами.
Американські дистриб’ютори, які значною мірою залежать від канадських поставок, можуть стати більш готовими оцінювати альтернативних виробників, особливо якщо вони прагнуть зменшити ризики, пов’язані з раптовими змінами тарифів.
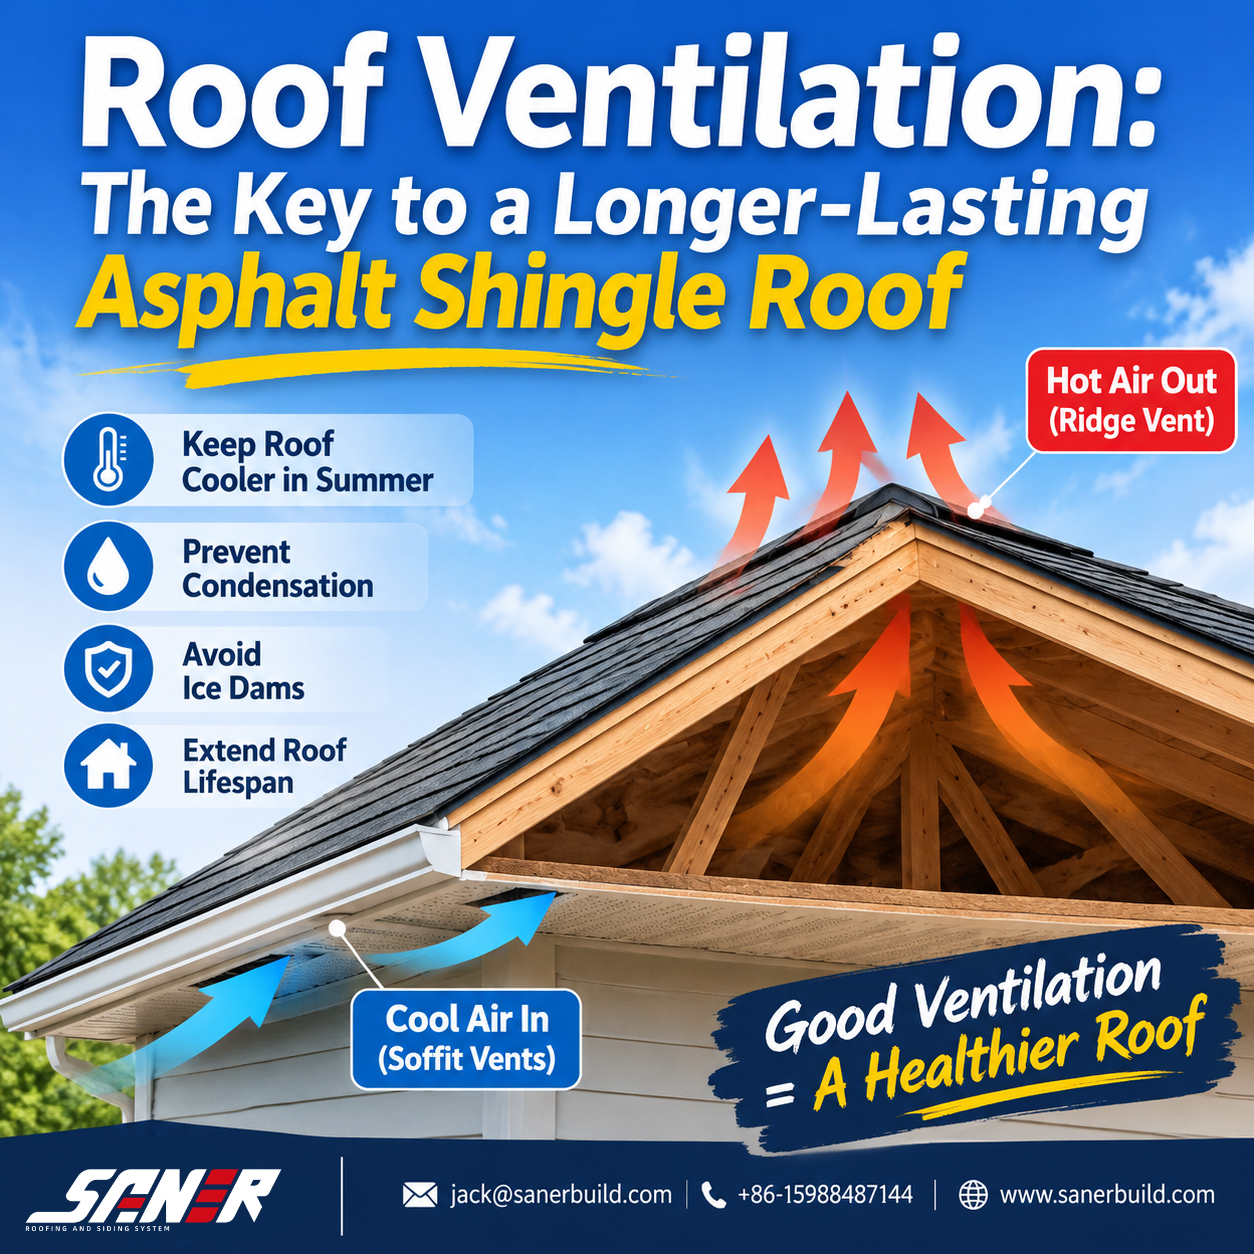
Для асфальтової черепиці вплив є більш опосередкованим.
Поточні тарифні заходи — це не просто загальний тариф на всі канадські покрівельні матеріали. Однак, як тільки дистриб’ютори почнуть аналізувати свої ширші ланцюги постачання будівельних матеріалів, покрівельні товари також можуть стати частиною цієї дискусії.
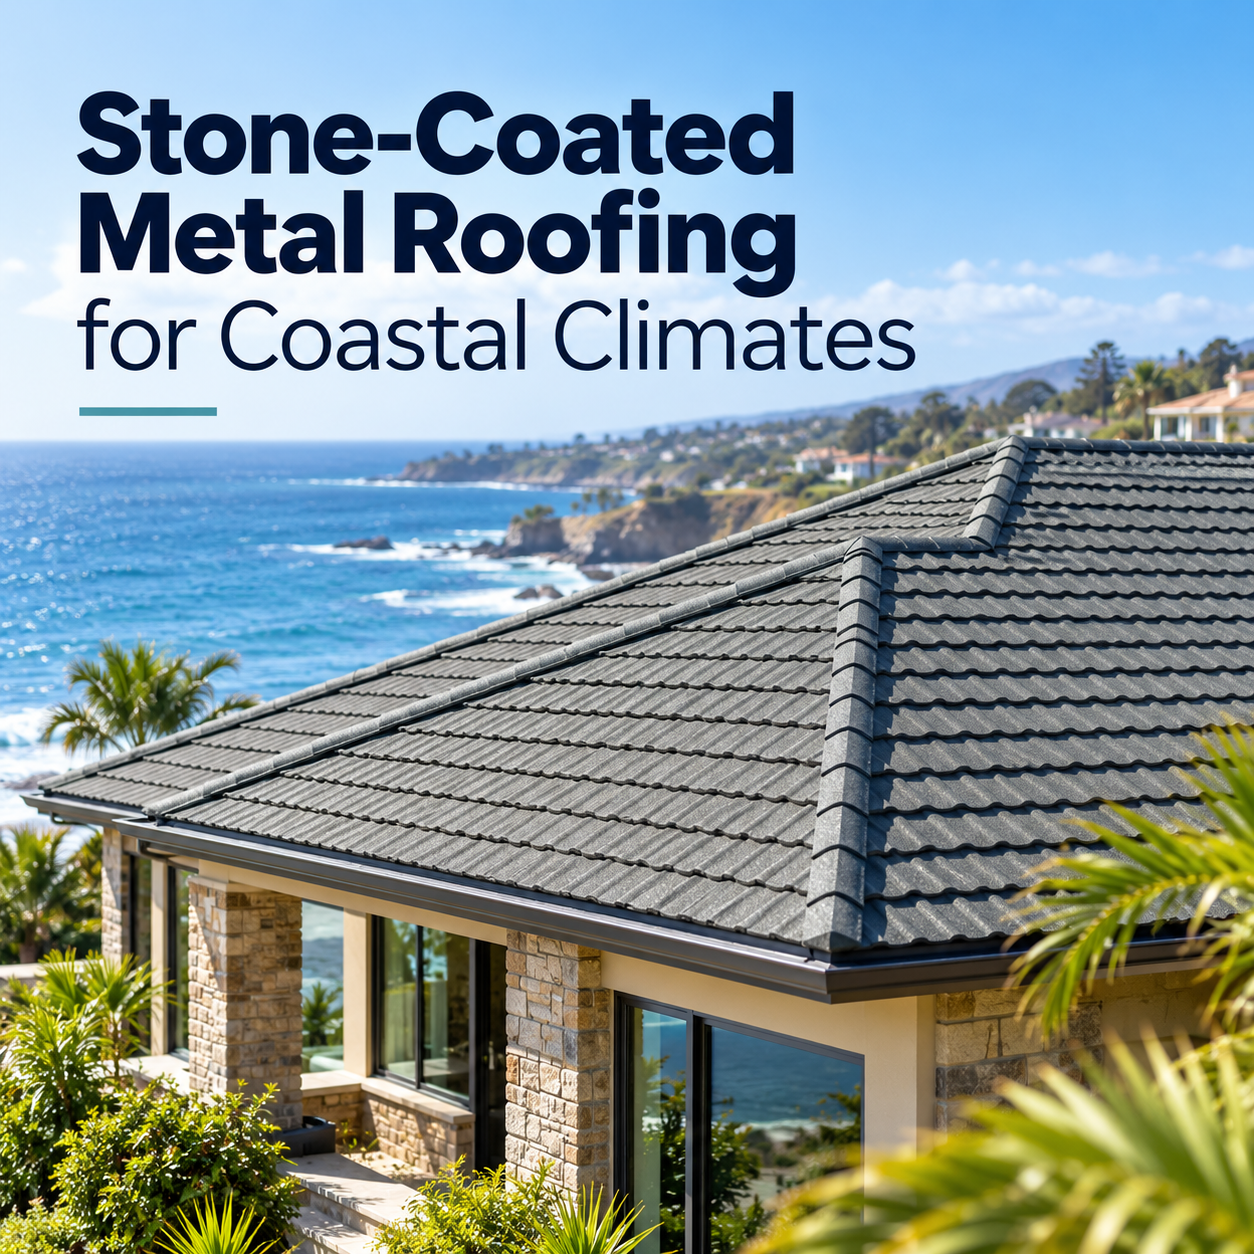
Кам’яне металеве покриття вимагає ще більш ретельного аналізу.
На металеві товари можуть впливати окремі тарифні програми США, пов’язані зі сталлю та алюмінієм, а це означає, що будь-яке рішення щодо джерел постачання має ґрунтуватися на повній тарифній структурі, а не лише на нових заходах, спрямованих спеціально на Канаду.
Чому альтернативні постачальники можуть стати важливішими
Одним із найважливіших уроків, отриманих із нещодавніх змін у торгівельній політиці, є те, що концентрація ланцюгів постачання несе ризики.
Протягом багатьох років багато північноамериканських покупців значною мірою покладалися на постачальників із США, Канади та Мексики, оскільки регіональний ланцюг постачання був порівняно прогнозованим.
Це припущення тепер стає менш надійним.
Дистриб’ютор може зараз запитати:
Що станеться, якщо мій основний постачальник потрапить під дію нового тарифу?
Що станеться, якщо вартість імпорту знову зміниться?
Що станеться, якщо один регіон тимчасово стане менш конкурентоспроможним?
Саме тому вторинне забезпечення постачання стає все важливішим.
Заміжнього постачальника з-за кордону не завжди потрібно повністю замінювати існуючого постачальника.
У багатьох випадках першим кроком є просто отримання статусу кваліфікованого другого джерела постачання.
Це надає покупцеві більше гнучкості, більше переговорної влади та резервний варіант у разі зміни умов торгівлі.
Стратегія другого джерела постачання може зменшити ризики закупівель.
Для дистриб’юторів спираючись на одного постачальника може здаватися ефективним у стабільному ринку.
Але коли мита, вартість перевезень та торгові правила швидко змінюються, така концентрація може стати слабким місцем.
Стратегія другого джерела постачання дозволяє покупцям диверсифікувати постачання, не змінюючи одразу всю структуру закупівель.
Для дистриб’юторів покрівельних та фасадних матеріалів це може означати кваліфікацію альтернативного виробника для окремих товарів, кольорів або специфікацій.
Якщо ринкові умови зміняться, покупець уже матиме інший затверджений варіант.
Це може бути ціннішим, ніж спроба знайти нового постачальника після того, як перебої вже відбулися.
Це не є автоматично доброю новиною для кожного закордонного постачальника.
Було б помилкою припускати, що підвищені мита на канадські товари автоматично роблять продукцію інших країн конкурентоспроможнішою.
Кожен товар має власну класифікацію за митною номенклатурою.
Деякі матеріали можуть стикатися з додатковими митними зборами, заходами проти демпінгу або іншими торговими обмеженнями залежно від країни походження та типу продукції.
Наприклад, покрівельні металеві вироби потрібно ретельно перевіряти, оскільки політика щодо сталі та алюмінію може суттєво вплинути на вартість імпорту.
Це означає, що міжнародним постачальникам необхідно зрозуміти загальну вартість товару з урахуванням усіх витрат на його доставку до покупця, а не просто рекламувати низьку ціну на виробництві.
Найсильнішими постачальниками будуть ті, хто зможе пояснити:
- класифікацію продуктів;
- ефективність упаковки;
- завантаження контейнерів;
- час виконання замовлення;
- узгодженість специфікацій;
- надійність повторних замовлень.
У складнішому торговельному середовищі прозорість стає конкурентною перевагою.
Ринок будівельних матеріалів Північної Америки перебуває у процесі переоцінки.
Найважливішим наслідком останніх мита може бути не саме мито.
Можливо, це зміна поведінки покупців, що випливає за ним.
Коли покупців змушують перераховувати витрати, вони також починають поставляти під сумнів старі припущення.
Чи є поточний постачальник досі найкращим варіантом?
Чи слід кваліфікувати інше джерело?
Чи можемо ми зменшити залежність від одного регіону?
Чи можемо ми покращити загальну вартість доставки за рахунок іншої структури постачання?
Ці запитання створюють можливості для нових постачальників увійти в розмови, які раніше могли бути закритими.
Для виробників поза Північною Америкою можливість полягає не просто в тому, щоб сказати:
«Наш продукт дешевший.»
Сильніше повідомлення таке:
«Ми можемо запропонувати додатковий варіант джерела постачання зі стабільними специфікаціями, передбачуваними поставками та контрольованою загальною вартістю.»
Це набагато більш корисне ціннісне запропонування на сучасному ринку.
Наша точка зору
Останні американські мита на окремі канадські будівельні матеріали слід сприймати не лише як подію, пов’язану з ціноутворенням.
Вони є частиною ширшого зсуву у глобальній закупівлі.
Будівельні матеріали стають чутливішими до торгової політики, а покупці надають більшого значення гнучкості у джерелах постачання.
Попит триватиме.
Тим, що може змінитися, є місце, звідки задовольнятиметься цей попит.
Для дистриб’юторів покрівельних та фасадних матеріалів зараз ідеальний час для перевірки концентрації ланцюга поставок і оцінки кваліфікованих альтернативних джерел до того, як інша зміна на ринку змусить прийняти рішення.
Для виробників можливість очевидна: конкурувати не лише за ціною, а й стати надійною ланкою більш диверсифікованого ланцюга поставок.
 EN