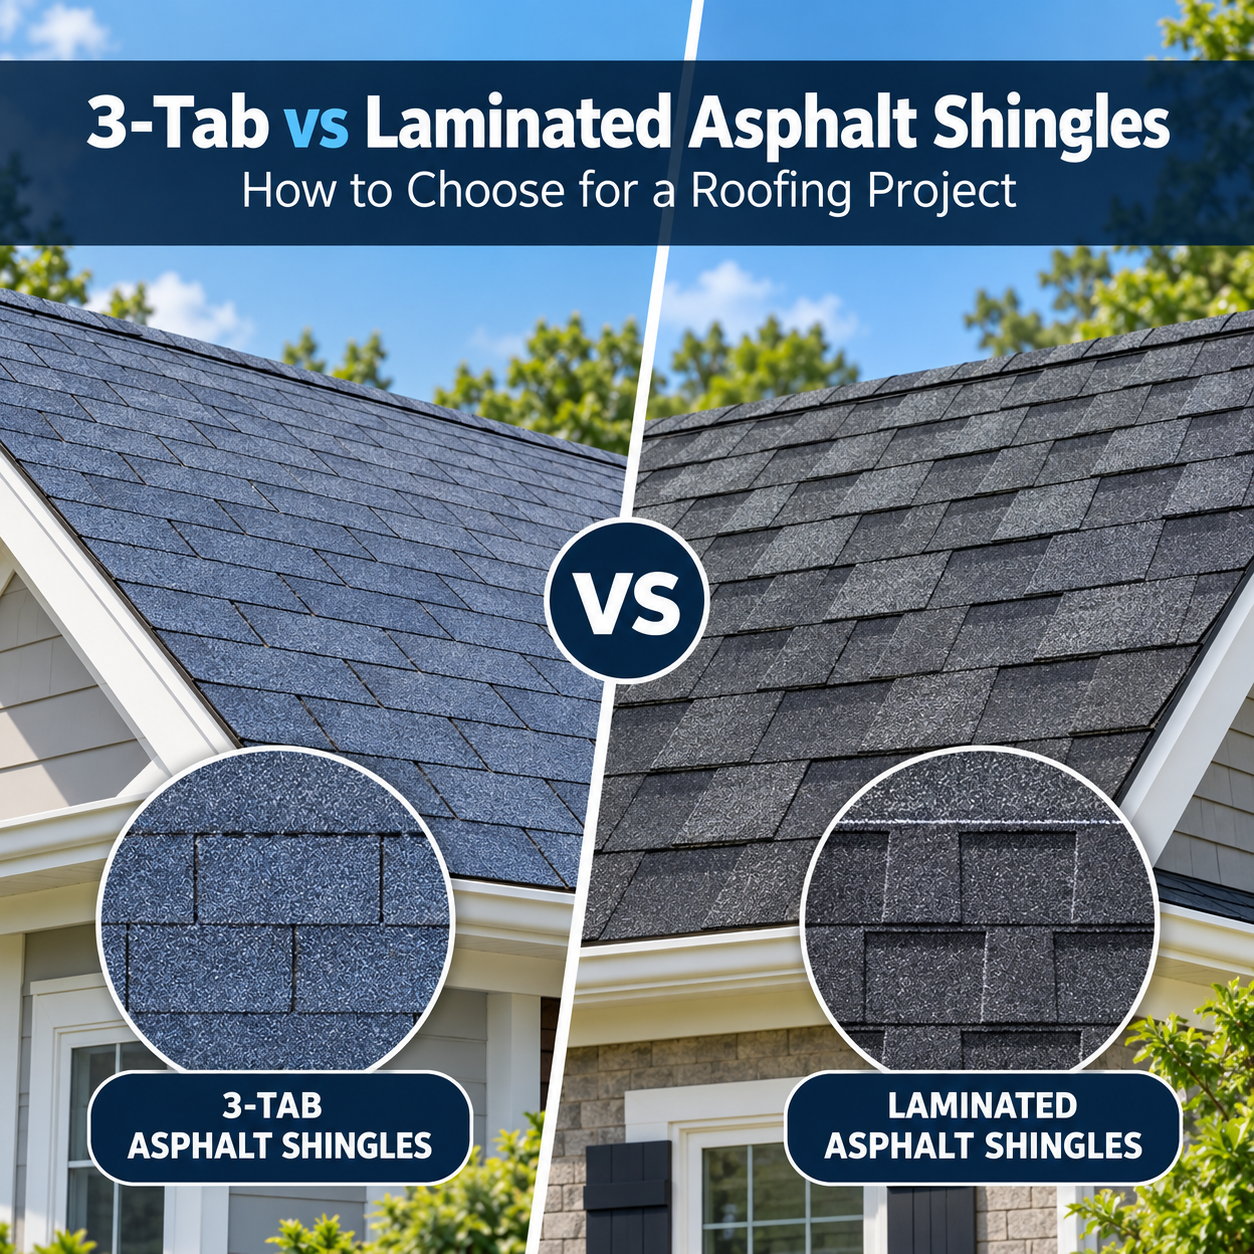
รอบล่าสุดของภาษีศุลกากรที่สหรัฐอเมริกาเก็บจากสินค้าแคนาดาได้เพิ่มความไม่แน่นอนอีกชั้นหนึ่งให้กับตลาดวัสดุก่อสร้างในอเมริกาเหนือ
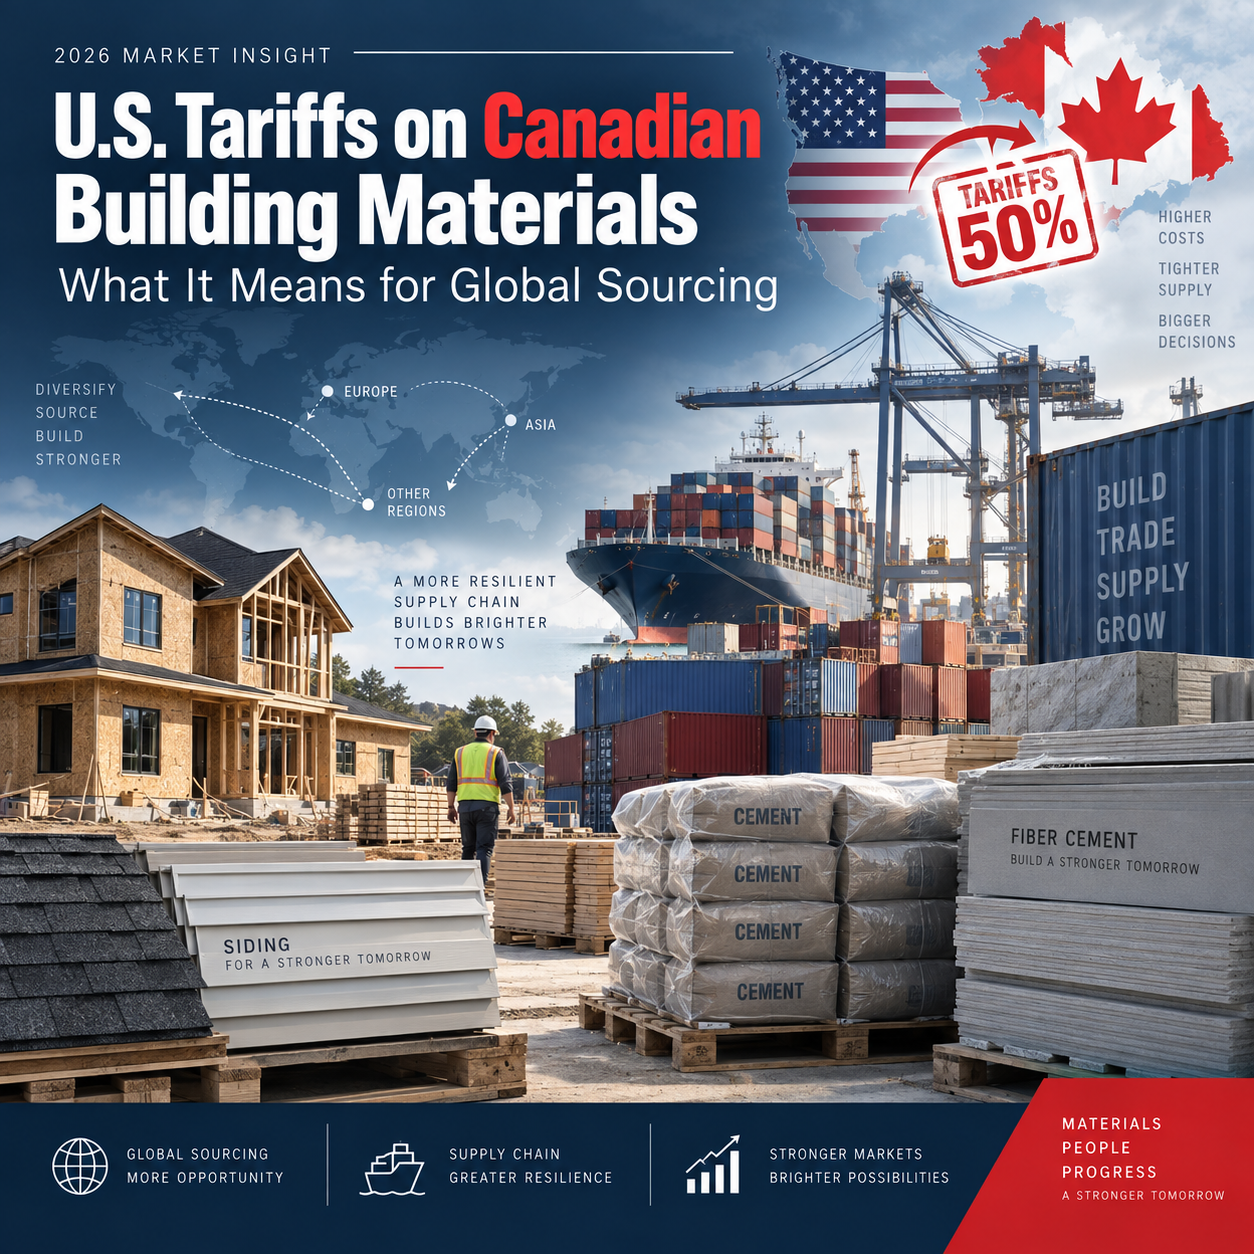
ในปี ค.ศ. 2026 สหรัฐอเมริกาได้ประกาศเก็บภาษีเพิ่มเติมร้อยละ 50 ต่อสินค้าแคนาดาบางประเภท รวมถึงซีเมนต์และหมวดหมู่วัสดุก่อสร้างหลายชนิด มาตรการนี้มีผลเฉพาะกับสินค้าที่เลือกไว้ ไม่ใช่สินค้าก่อสร้างทั้งหมดจากแคนาดา แต่ข้อความที่ส่งถึงตลาดนั้นมีขอบเขตกว้างกว่านั้น นั่นคือ แม้แต่ห่วงโซ่อุปทานระดับภูมิภาคที่มีมาอย่างยาวนานก็อาจเปลี่ยนแปลงได้อย่างรวดเร็วเมื่อนโยบายการค้าเปลี่ยนไป
สำหรับผู้รับเหมา ผู้จัดจำหน่าย และผู้นำเข้า คำถามทันทีที่เกิดขึ้นไม่ใช่เพียงแค่ว่าสินค้าจากแคนาดาจะแพงขึ้นหรือไม่
คำถามที่สำคัญกว่าคือ:
ผู้ซื้อจะยังคงจัดหาสินค้าด้วยวิธีเดิมต่อไปหรือไม่
ภาษีศุลกากรไม่ได้ทำให้ความต้องการหายไป — แต่เปลี่ยนเส้นทางการจัดหา
ความต้องการในการก่อสร้างไม่หายไปเพียงเพราะประเทศหนึ่งกลายเป็นแหล่งซื้อที่แพงขึ้น
ผู้รับเหมายังคงต้องการวัสดุสำหรับหลังคา
ผู้จัดจำหน่ายยังคงต้องการวัสดุสำหรับผนังด้านนอก
ผู้รับเหมาทั่วไปยังคงต้องการปูนซีเมนต์ แผ่น บอร์ด และผลิตภัณฑ์สำหรับภายนอกอาคาร
สิ่งที่เปลี่ยนแปลงคือวิธีคำนวณแหล่งจัดหา
ผลิตภัณฑ์ชนิดหนึ่งซึ่งเคยมีความเหมาะสมเนื่องจากอยู่ใกล้ชิด มีระบบโลจิสติกส์ที่มั่นคง และมีอุปสรรคทางการค้าต่ำ อาจกลายเป็นผลิตภัณฑ์ที่แข่งขันได้น้อยลงอย่างฉับพลันหลังจากมีการเรียกเก็บภาษีศุลกากรเพิ่มเติม
สิ่งนี้ไม่จำเป็นต้องหมายความว่าผู้ซื้อจะหยุดจัดซื้อผลิตภัณฑ์ในหมวดนั้นโดยสิ้นเชิง
มักหมายความว่าผู้ซื้อเริ่มเปรียบเทียบแหล่งจัดหาทางเลือกอื่น
นี่คือจุดที่นโยบายการค้าเริ่มส่งผลต่อพฤติกรรมการจัดซื้อ
การแข่งขันที่แท้จริงขึ้นอยู่กับต้นทุนรวมเมื่อสินค้ามาถึงปลายทาง
ในการจัดซื้อวัสดุก่อสร้าง การตัดสินใจควรขึ้นอยู่กับราคาสินค้าเพียงอย่างเดียวไม่ได้
ต้นทุนที่แท้จริงประกอบด้วย:
- ภาษีศุลกากรสำหรับการนำเข้า;
- ค่าขนส่ง;
- ค่าขนส่งภายในประเทศ;
- ค่าจัดเก็บสินค้าในคลังสินค้า;
- ความเสียหายหรือสินค้าแตกหัก;
- ความเสี่ยงจากสินค้าคงคลัง;
- ระยะเวลาในการจัดส่ง;
- ความสม่ำเสมอของคุณภาพ;
- ประสิทธิภาพในการติดตั้ง
ผู้จัดจำหน่ายที่เสนอราคา FOB ต่ำกว่า ไม่ได้หมายความว่าจะเป็นทางเลือกที่มีต้นทุนต่ำที่สุดเมื่อวัสดุถึงคลังสินค้าของผู้จัดจำหน่าย
สถานการณ์ภาษีศุลกากรระหว่างสหรัฐอเมริกาและแคนาดาในปัจจุบันทำให้ประเด็นนี้ชัดเจนเป็นพิเศษ
เมื่อมีการเรียกเก็บภาษีเพิ่มเติมร้อยละ 50 ต่อสินค้าของแคนาดาที่อยู่ภายใต้มาตรการดังกล่าว ผู้ซื้อจึงเริ่มสอบถามโดยธรรมชาติว่าแหล่งจัดหาทางเลือกอื่นสามารถเสนอต้นทุนรวมที่มีเสถียรภาพมากกว่าได้หรือไม่
สิ่งนี้สร้างโอกาสให้กับผู้จัดจำหน่ายนอกทวีปอเมริกาเหนือ แต่ก็ต่อเมื่อพวกเขาสามารถแข่งขันได้มากกว่าแค่ราคาเท่านั้น
ความหมายของสิ่งนี้ต่อผลิตภัณฑ์สำหรับผนังภายนอกและหลังคา
ผลกระทบโดยตรงแตกต่างกันไปตามประเภทของผลิตภัณฑ์
สำหรับแผ่นปิดผนังไวนิล PVC และแผ่นปิดผนังไฟเบอร์ซีเมนต์ โอกาสอาจมองเห็นได้ชัดเจนยิ่งขึ้น เนื่องจากการอภิปรายเรื่องภาษีในปัจจุบันเชื่อมโยงอย่างใกล้ชิดกับวัสดุก่อสร้างและผลิตภัณฑ์สำหรับอาคารภายนอก
ผู้จัดจำหน่ายในสหรัฐอเมริกาที่พึ่งพาแหล่งจัดหาจากแคนาดาอย่างมากอาจมีแนวโน้มเปิดรับการประเมินผู้ผลิตทางเลือกมากขึ้น โดยเฉพาะอย่างยิ่งหากพวกเขากำลังมองหาวิธีลดความเสี่ยงจากการเปลี่ยนแปลงอัตราภาษีแบบฉับพลัน
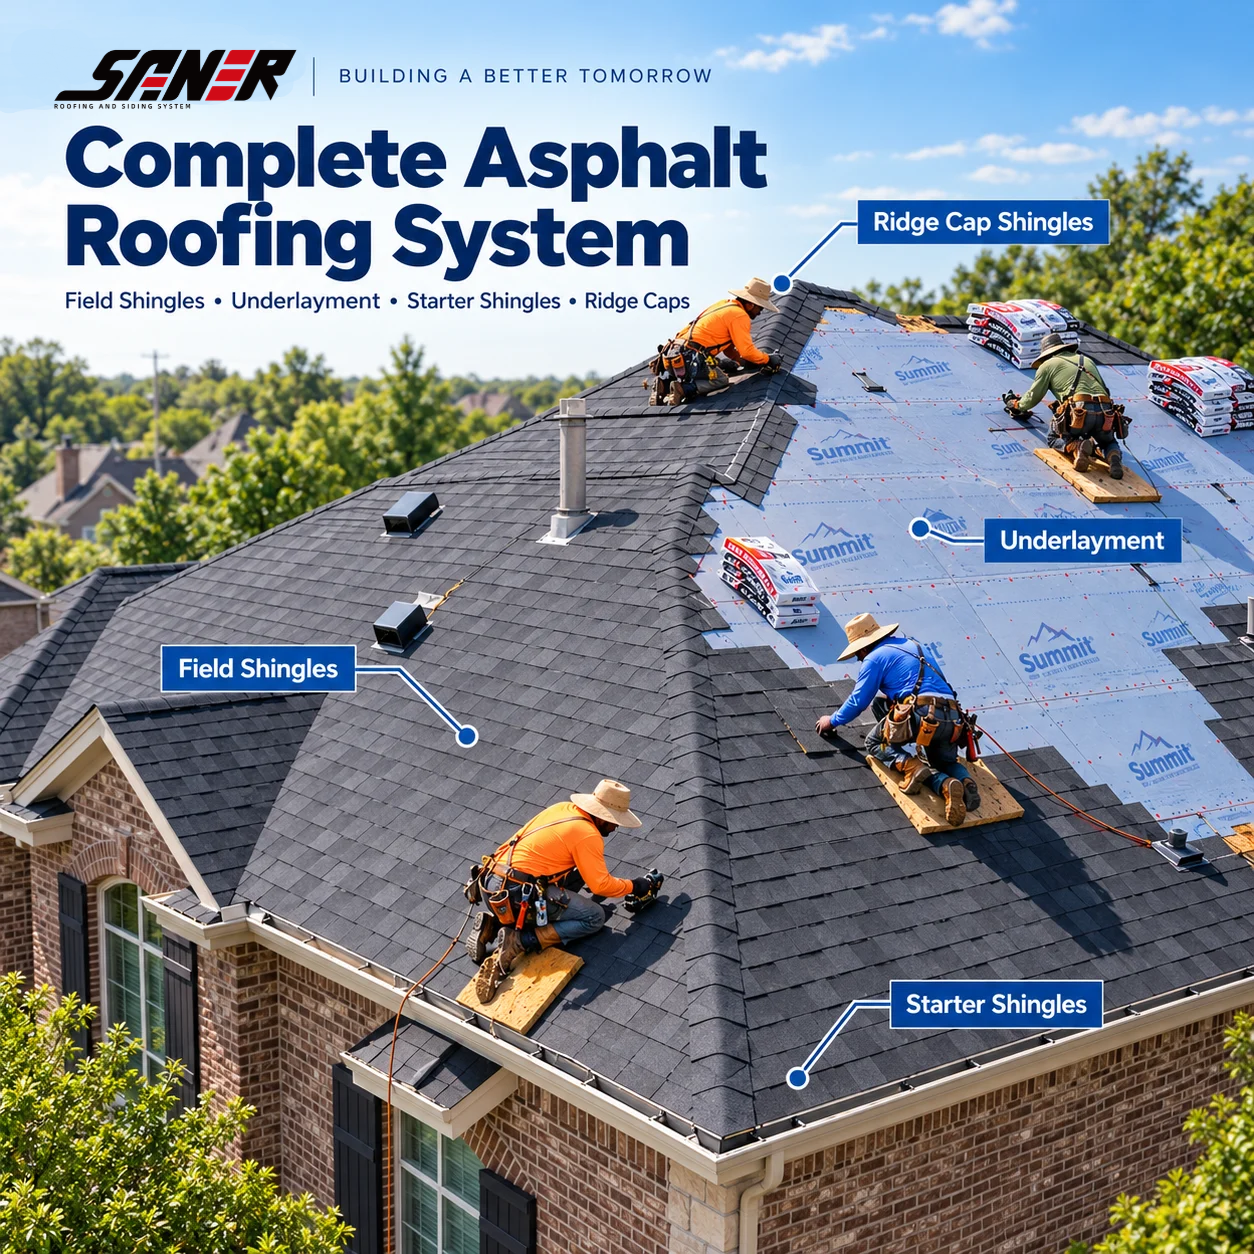
สำหรับแผ่นมุงหลังคาแอสฟัลต์ ผลกระทบนั้นมีลักษณะทางอ้อมมากกว่า
มาตรการภาษีศุลกากรในปัจจุบันไม่ใช่การเก็บภาษีแบบทั่วไปต่อผลิตภัณฑ์หลังคาทั้งหมดจากแคนาดา อย่างไรก็ตาม เมื่อผู้จัดจำหน่ายเริ่มทบทวนห่วงโซ่อุปทานวัสดุก่อสร้างโดยรวมของตน ผลิตภัณฑ์หลังคาก็อาจเข้ามาเป็นส่วนหนึ่งของการสนทนาด้วย
หลังคาโลหะเคลือบหินจำเป็นต้องได้รับการวิเคราะห์อย่างระมัดระวังยิ่งขึ้น
ผลิตภัณฑ์โลหะอาจได้รับผลกระทบจากโครงการภาษีศุลกากรแยกต่างหากของสหรัฐฯ ที่เกี่ยวข้องกับเหล็กและอลูมิเนียม ซึ่งหมายความว่า การตัดสินใจจัดหาสินค้าแต่ละครั้งจะต้องพิจารณาโครงสร้างภาษีทั้งหมด ไม่ใช่เพียงมาตรการเฉพาะสำหรับแคนาดาที่เพิ่งประกาศเท่านั้น
เหตุใดผู้จัดจำหน่ายทางเลือกจึงอาจมีความสำคัญมากขึ้น
บทเรียนที่สำคัญที่สุดประการหนึ่งจากนโยบายการค้าที่เปลี่ยนแปลงไปเมื่อเร็วๆ นี้ คือ การกระจุกตัวของห่วงโซ่อุปทานนั้นมีความเสี่ยง
เป็นเวลาหลายปีที่ผู้ซื้อในอเมริกาเหนือจำนวนมากพึ่งพาผู้จัดจำหน่ายภายในสหรัฐอเมริกา แคนาดา และเม็กซิโกอย่างมาก เนื่องจากห่วงโซ่อุปทานระดับภูมิภาคดูมีความแน่นอนค่อนข้างสูง
สมมุติฐานดังกล่าวกำลังลดความมั่นคงลง
ผู้จัดจำหน่ายอาจตั้งคำถามว่า
จะเกิดอะไรขึ้นหากผู้จัดจำหน่ายหลักของฉันได้รับผลกระทบจากภาษีศุลกากรใหม่
จะเกิดอะไรขึ้นหากต้นทุนการนำเข้าเปลี่ยนแปลงอีกครั้ง
จะเกิดอะไรขึ้นหากภูมิภาคหนึ่งกลายเป็นไม่แข่งขันเท่าเดิมชั่วคราว
นี่คือเหตุผลที่การจัดหาแหล่งสำรองกำลังมีความสำคัญเพิ่มมากขึ้นเรื่อยๆ
ผู้จัดจำหน่ายต่างประเทศไม่จำเป็นต้องแทนที่ผู้จัดจำหน่ายที่มีอยู่ทั้งหมดเสมอไป
ในหลายกรณี ขั้นตอนแรกคือการกลายเป็นผู้จัดจำหน่ายสำรองที่ผ่านการรับรองเท่านั้น
สิ่งนี้ทำให้ผู้ซื้อมีความยืดหยุ่นมากขึ้น มีอำนาจต่อรองมากขึ้น และมีทางเลือกสำรองเมื่อเงื่อนไขการค้าเปลี่ยนแปลง
กลยุทธ์การมีแหล่งจัดหาสำรองสามารถลดความเสี่ยงในการจัดซื้อได้
สำหรับผู้จัดจำหน่าย การพึ่งพาผู้จัดจำหน่ายเพียงรายเดียวอาจดูมีประสิทธิภาพเมื่อตลาดมีเสถียรภาพ
แต่เมื่ออัตราภาษีศุลกากร ต้นทุนการขนส่ง และกฎระเบียบการค้าเปลี่ยนแปลงอย่างรวดเร็ว การกระจุกตัวเช่นนี้กลับกลายเป็นจุดอ่อน
กลยุทธ์การมีแหล่งจัดหาสำรองช่วยให้ผู้ซื้อกระจายแหล่งจัดหาโดยไม่จำเป็นต้องปรับโครงสร้างการจัดซื้อทั้งหมดทันที
สำหรับผู้จัดจำหน่ายวัสดุหลังคาและผนัง หมายความว่าอาจต้องพิจารณาผู้ผลิตทางเลือกเพื่อผลิตภัณฑ์ โทนสี หรือข้อกำหนดเฉพาะบางรายการ
หากเงื่อนไขตลาดเปลี่ยนแปลง ผู้ซื้อก็จะมีทางเลือกที่ได้รับการรับรองอื่นอยู่แล้ว
สิ่งนี้อาจมีคุณค่ามากกว่าการพยายามหาผู้จัดจำหน่ายรายใหม่หลังจากเกิดความไม่ต่อเนื่องขึ้นแล้ว
นี่ไม่ใช่ข่าวดีโดยอัตโนมัติสำหรับผู้จัดจำหน่ายต่างประเทศทุกราย
จะเป็นความเข้าใจผิดหากถือว่าภาษีศุลกากรที่สูงขึ้นสำหรับสินค้าแคนาดาทำให้สินค้าจากประเทศอื่นแข่งขันได้ดีขึ้นโดยอัตโนมัติ
สินค้าแต่ละชนิดมีการจัดประเภทภาษีศุลกากรของตนเอง
วัสดุบางชนิดอาจต้องเสียภาษีเพิ่มเติม มาตรการต่อต้านการทุ่มตลาด หรือข้อจำกัดทางการค้าอื่น ๆ ขึ้นอยู่กับแหล่งที่มาและประเภทของสินค้า
ตัวอย่างเช่น ผลิตภัณฑ์หลังคาโลหะจำเป็นต้องตรวจสอบอย่างรอบคอบ เนื่องจากนโยบายเกี่ยวกับเหล็กและอลูมิเนียมอาจส่งผลต้นทุนนำเข้าอย่างมีนัยสำคัญ
นั่นหมายความว่าผู้จัดจำหน่ายระหว่างประเทศจำเป็นต้องเข้าใจต้นทุนรวมที่แท้จริงของผู้ซื้อ แทนที่จะเน้นเพียงราคาโรงงานที่ต่ำ
ผู้จัดจำหน่ายที่แข็งแกร่งที่สุดจะเป็นผู้ที่สามารถอธิบายได้ว่า
- การจัดหมวดหมู่สินค้า
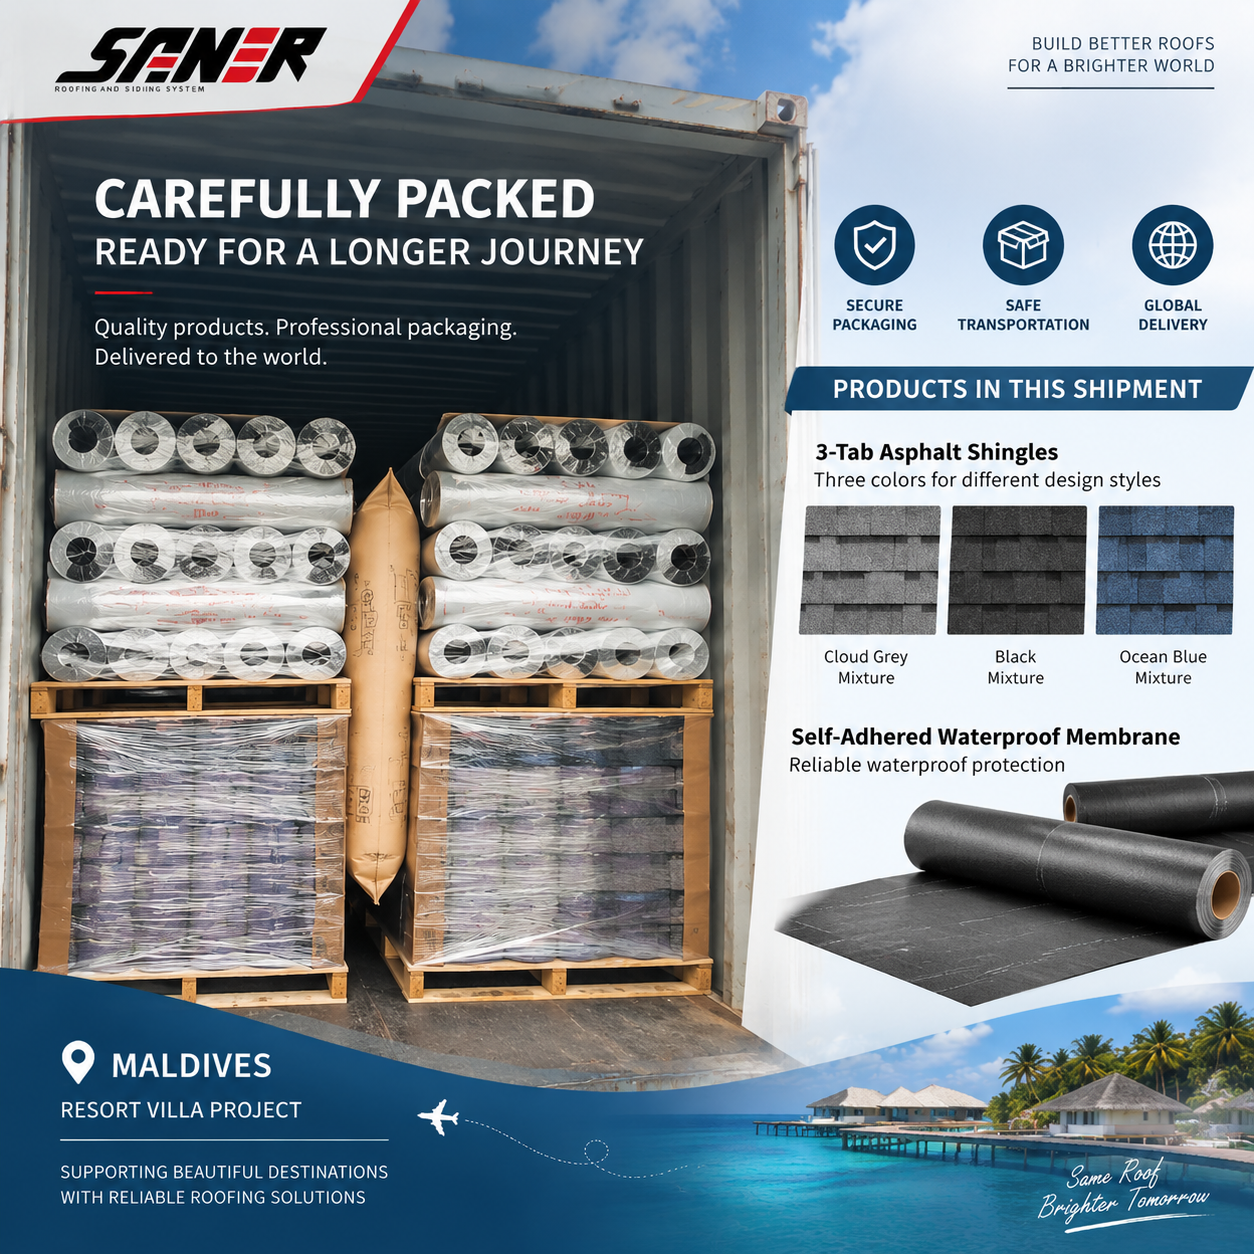
- ประสิทธิภาพในการบรรจุภัณฑ์
- การจัดวางสินค้าลงในตู้คอนเทนเนอร์
- ระยะเวลาในการจัดส่ง;
- ความสม่ำเสมอของข้อกำหนดทางเทคนิค
- ความน่าเชื่อถือในการสั่งซื้อซ้ำ
ในสภาพแวดล้อมการค้าที่ซับซ้อนยิ่งขึ้น ความโปร่งใสกลายเป็นข้อได้เปรียบในการแข่งขัน
ตลาดวัสดุก่อสร้างในอเมริกาเหนือกำลังมีการปรับราคาใหม่
ผลกระทบที่สำคัญที่สุดจากภาษีศุลกากรล่าสุดอาจไม่ใช่ตัวภาษีศุลกากรเอง
แต่อาจเป็นการเปลี่ยนแปลงพฤติกรรมการจัดซื้อที่ตามมา
เมื่อผู้ซื้อถูกบังคับให้คำนวณต้นทุนใหม่ พวกเขาก็เริ่มตั้งคำถามกับสมมุติฐานเดิมๆ ด้วย
ผู้จัดจำหน่ายปัจจุบันยังคงเป็นตัวเลือกที่ดีที่สุดอยู่หรือไม่
เราควรพิจารณาแหล่งจัดหาอื่นเพิ่มเติมหรือไม่
เราสามารถลดการพึ่งพาภูมิภาคใดภูมิภาคหนึ่งได้หรือไม่
เราสามารถปรับโครงสร้างการจัดหาสินค้าเพื่อลดต้นทุนรวมที่แท้จริงได้หรือไม่
คำถามเหล่านี้เปิดโอกาสให้ผู้จัดจำหน่ายรายใหม่เข้าร่วมบทสนทนาที่เคยปิดกั้นมาก่อน
สำหรับผู้ผลิตที่ตั้งอยู่นอกทวีปอเมริกาเหนือ โอกาสที่เกิดขึ้นไม่ใช่แค่การกล่าวว่า
"สินค้าของเราถูกกว่า"
ข้อความที่ทรงพลังยิ่งกว่านั้นคือ
"เราสามารถเสนอทางเลือกในการจัดหาสินค้าเพิ่มเติมที่มีข้อกำหนดทางเทคนิคที่เสถียร การจัดส่งที่คาดการณ์ได้ และต้นทุนรวมที่ควบคุมได้"
นั่นคือข้อเสนอคุณค่าที่มีประโยชน์มากกว่าอย่างเห็นได้ชัดในตลาดปัจจุบัน
มุมมองของเรา
ภาษีศุลกากรล่าสุดของสหรัฐฯ ที่เก็บต่อวัสดุก่อสร้างบางชนิดจากแคนาดา ไม่ควรตีความเพียงแค่เป็นเหตุการณ์ที่ส่งผลต่อราคาเท่านั้น
แต่เป็นส่วนหนึ่งของการเปลี่ยนแปลงเชิงกว้างยิ่งขึ้นในการจัดซื้อวัตถุดิบระดับโลก
วัสดุก่อสร้างกำลังกลายเป็นสินค้าที่ไวต่อนโยบายการค้ามากขึ้น และผู้ซื้อกำลังให้ความสำคัญกับความยืดหยุ่นในการจัดหาสินค้าเพิ่มขึ้น
ความต้องการจะยังคงมีอยู่ต่อไป
สิ่งที่อาจเปลี่ยนไปคือแหล่งที่มาของการตอบสนองความต้องการนั้น
สำหรับผู้จัดจำหน่ายวัสดุหลังคาและผนัง ขณะนี้เป็นช่วงเวลาที่เหมาะสมในการทบทวนระดับความเข้มข้นของห่วงโซ่อุปทาน และประเมินแหล่งทางเลือกที่ผ่านการรับรองแล้ว ก่อนที่การเปลี่ยนแปลงตลาดครั้งต่อไปจะบังคับให้ต้องตัดสินใจ
สำหรับผู้ผลิต โอกาสที่ชัดเจนคือไม่ใช่เพียงการแข่งขันด้านราคาเท่านั้น แต่ยังรวมถึงการก้าวขึ้นเป็นส่วนหนึ่งของห่วงโซ่อุปทานที่หลากหลายมากขึ้นอย่างน่าเชื่อถือ
 EN