Kanadalı mallara uygulanan son ABD tarife turu, Kuzey Amerika inşaat malzemeleri piyasasına ek bir belirsizlik katmıştır.
2026 yılında ABD, çimento ve bir dizi inşaat malzemesi kategorisi de dahil olmak üzere belirli Kanadalı ürünler üzerine ek %50 lik tarifeler getirmiştir. Bu önlemler, her Kanadalı inşaat ürününü değil, yalnızca seçilmiş bazı ürünleri etkilemektedir; ancak piyasaya iletilen mesaj daha geniştir: Ticaret politikaları değiştiğinde, uzun yıllardır var olan bölgesel tedarik zincirleri bile hızla değişebilir.
Müteahhitler, dağıtıcılar ve ithalatçılar için acil soru, yalnızca Kanadalı ürünlerin daha pahalı hale gelip gelmeyeceği değildir.
Daha önemli soru şu:
Alıcılar aynı şekilde tedarik yapmaya devam edecek mi?
Tarifeler talebi ortadan kaldırmaz — tedarik yönünü değiştirir
Bir ülkeden satın almanın maliyetinin artması nedeniyle inşaat talebi ortadan kalkmaz.
İnşaatçılar hâlâ çatı malzemelerine ihtiyaç duyuyor.
Dağıtıcılar hâlâ cephe kaplama malzemelerine ihtiyaç duyuyor.
Müteahhitler hâlâ çimento, panel, levha ve dış mekân ürünleri gibi ürünlerine ihtiyaç duyuyor.
Değişen şey, tedarik hesaplamasıdır.
Yakınlık nedeniyle, kurulmuş lojistik ağları ve düşük ticari engellerle bir zamanlar mantıklı görünen bir ürün, tarifeler eklendikten sonra aniden daha az rekabetçi hâle gelebilir.
Bu durum, alıcının ürün kategorisini satın almaya devam etmeyeceğini zorunlu kılmaz.
Genellikle bu durum, alıcının alternatif tedarik kaynaklarını karşılaştırmaya başlamasını ifade eder.
İşte burada ticaret politikaları satın alma davranışlarını etkilmeye başlar.
Gerçek rekabet, toplam maliyet (geliş maliyeti) üzerine kurulur.
Yapı malzemelerinde satın alma kararları asla yalnızca ürün fiyatına dayandırılmamalıdır.
Gerçek maliyet şunları içerir:
- ithalat tarifeleri;
- nakliye;
- karasal taşıma;
- depo yönetimi;
- kırılma veya hasar;
- envanter riski;
- teslim süresi;
- kalite tutarlılığı;
- montaj performansı.
FOB fiyatı daha düşük olan bir tedarikçi, malzeme dağıtıcıların deposuna ulaştığında otomatik olarak en düşük maliyetli seçenek değildir.
Mevcut ABD-Kanada tarife durumu bu noktayı özellikle açık hale getiriyor.
Kapsanan bir Kanada ürününde ek %50 tarife uygulandığında alıcılar doğal olarak alternatif kaynakların daha kararlı toplam maliyet sunup sunmadığını sormaya başlar.
Bu, Kuzey Amerika dışındaki tedarikçiler için bir fırsat yaratır; ancak yalnızca fiyatın ötesinde rekabet edebilirlerse.
Bu durumun cephe kaplama ve çatı ürünlerine ne anlama geldiğidir
Doğrudan etki ürün kategorisine göre değişir.
PVC vinil cephe kaplama ve lifli çimento cephe kaplama için fırsat daha belirgin olabilir çünkü mevcut tarife tartışmaları inşaat malzemeleri ve bina dış yüzey ürünleriyle yakından bağlantılıdır.
Kanada kaynaklı tedariklere büyük ölçüde bağımlı olan ABD dağıtım şirketleri, özellikle ani tarife değişikliklerine maruz kalma riskini azaltmayı hedefliyorsa, alternatif üreticileri değerlendirmeye daha istekli hale gelebilir.
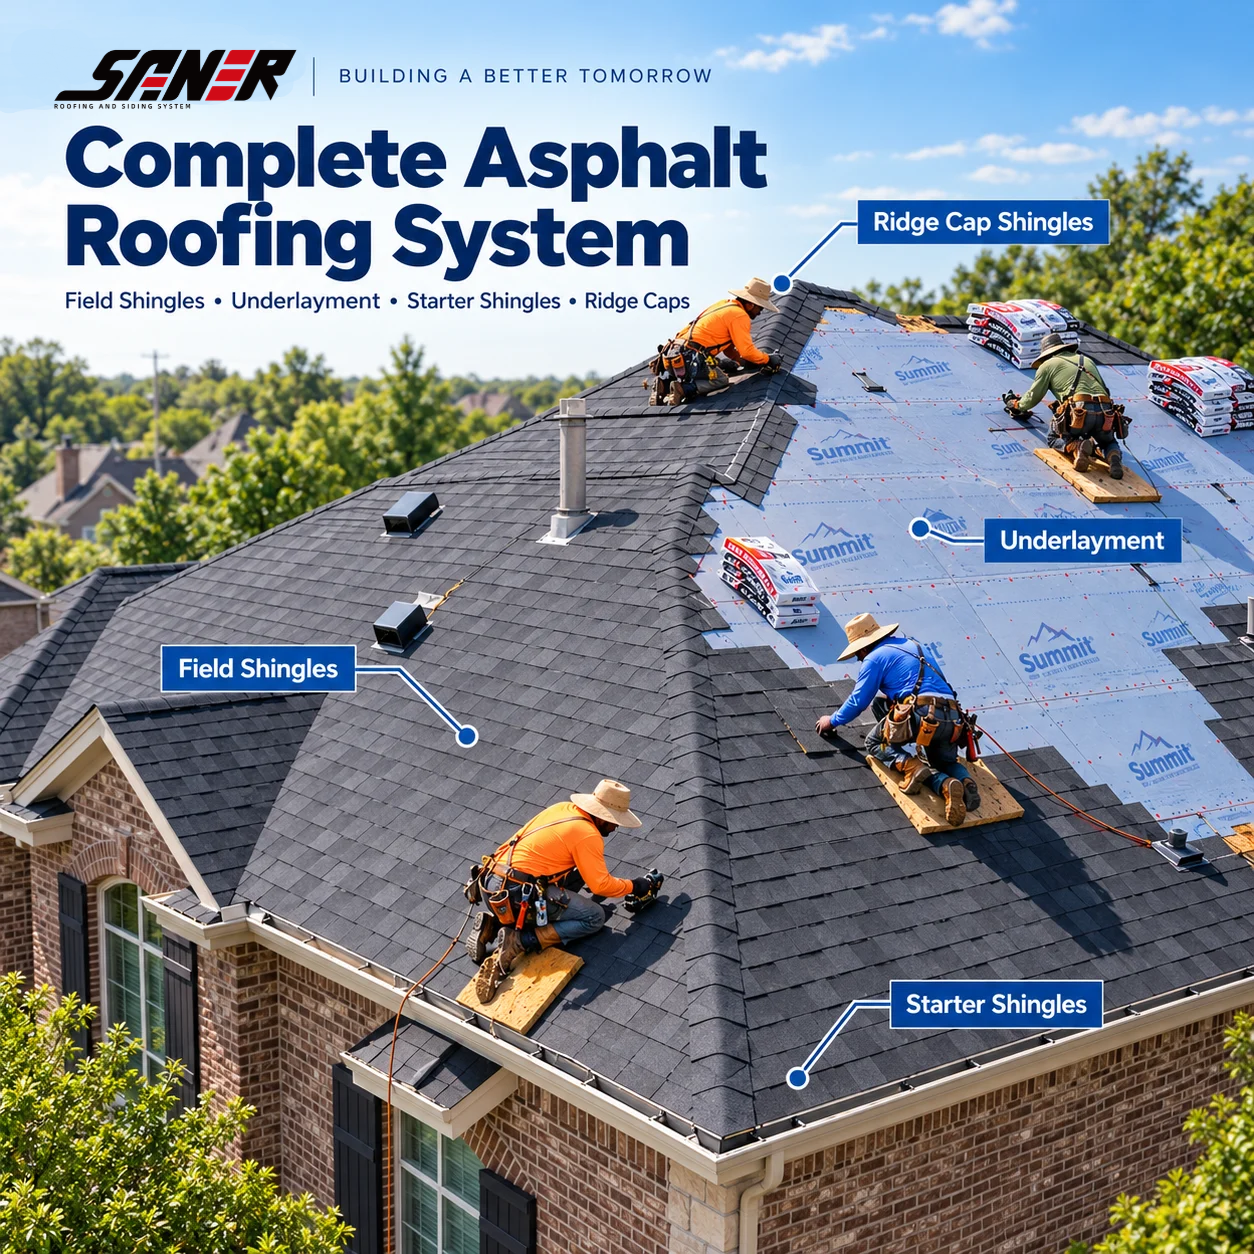
Asfalt çatı kaplamaları için etki daha dolaylıdır.
Mevcut tarife önlemleri, tüm Kanadalı çatı ürünleri üzerine uygulanan genel bir tarife değildir. Ancak dağıtım şirketleri daha geniş yapı malzemesi tedarik zincirlerini incelemeye başladıkça çatı ürünleri de bu tartışmaya dahil olabilir.
Taş kaplamalı metal çatı ürünlerinin analizi daha da dikkatli yapılmalıdır.
Metal ürünler, çelik ve alüminyum ile ilgili ayrı ABD tarife programlarından etkilenebilir; bu nedenle herhangi bir tedarik kararı yalnızca yeni Kanada’ya özel önlemlere değil, tam tarife yapısına dayanmalıdır.
Neden alternatif tedarikçiler daha önemli hâle gelebilir
Son ticaret politikası değişikliklerinden çıkarılan en büyük derslerden biri, tedarik zincirinde yoğunlaşma risk taşımaktadır.
Yıllardır birçok Kuzey Amerikalı alıcı, bölgesel tedarik zincirinin görece öngörülebilir olması nedeniyle ABD, Kanada ve Meksika içindeki tedarikçilere büyük ölçüde güvenmiştir.
Bu varsayım giderek daha az güvenilir hâle gelmektedir.
Bir dağıtım şirketi şu soruyu şimdi sorabilir:
Ana tedarikçim yeni bir tarifeden etkilenirse ne olur?
İthalat maliyetleri yeniden değişirse ne olur?
Bir bölge geçici olarak daha az rekabetçi hale gelirse ne olur?
İkincil tedarik kaynakları bu yüzden giderek daha önemli hale geliyor.
Yurt dışı bir tedarikçi, mevcut tedarikçiyi her zaman tamamen yerine koymak zorunda değildir.
Çoğu durumda ilk adım, sadece yetkili ikinci bir tedarikçi olmaktır.
Bu durum, alıcıya daha fazla esneklik, daha fazla pazarlık gücü ve ticaret koşulları değiştiğinde yedek bir seçenek sağlar.
İkinci tedarik kaynağı stratejisi, satın alma riskini azaltabilir
Dağıtıcılar için, piyasa dengeliyken tek bir tedarikçiye bağımlılık verimli görünür.
Ancak tarifeler, nakliye maliyetleri ve ticaret kuralları hızla değiştiğinde, aynı yoğunlaşma bir zayıflık haline gelebilir.
İkinci tedarik kaynağı stratejisi, alıcıların tüm satın alma yapısını anında değiştirmeden tedarik kaynaklarını çeşitlendirmesine olanak tanır.
Çatı ve cephe kaplaması dağıtıcıları için bu, seçilen ürünler, renkler veya teknik özellikler için alternatif bir üreticiyi uygun bulmayı sağlayabilir.
Piyasa koşulları değişirse alıcı zaten başka bir onaylı seçeneğe sahip olur.
Bunun değeri, bir kesinti meydana geldikten sonra yeni bir tedarikçi aramaya çalışmaktan daha yüksektir.
Bu, her yurtdışı tedarikçi için otomatik olarak iyi haber değildir.
Kanada mallarına uygulanan daha yüksek tarifelerin, diğer ülkelerden gelen ürünleri otomatik olarak daha rekabetçi hâle getirdiğini varsaymak bir hatadır.
Her ürünün kendi tarife sınıflandırması vardır.
Bazı malzemeler, menşei ve ürün türüne göre ek gümrük vergileri, anti-damping önlemleri veya diğer ticaret kısıtlamalarıyla karşılaşabilir.
Örneğin çelik ve alüminyum politikaları ithalat maliyetini önemli ölçüde etkileyebildiği için metal çatı ürünleri dikkatle incelenmelidir.
Bu, uluslararası tedarikçilerin yalnızca düşük fabrika fiyatını öne çıkarmak yerine, alıcının toplam nakliye sonrası maliyetini anlamasını gerektirir.
En güçlü tedarikçiler, şu konuları açıklayabilenler olacaktır:
- ürün sınıflandırması;
- ambalaj verimliliği;
- konteyner yükleme;
- teslim süresi;
- özellik tutarlılığı;
- tekrar sipariş güvenilirliği.
Daha karmaşık bir ticaret ortamında şeffaflık rekabet avantajı haline gelir.
Kuzey Amerika inşaat malzemeleri piyasası yeniden fiyatlandırılıyor
En son tarifelerin en önemli etkisi, muhtemelen tarifenin kendisi olmayacak.
Bunun yerine, satın alma davranışındaki değişim olacak.
Alıcılar maliyetleri yeniden hesaplamaya zorlandığında, aynı zamanda eski varsayımları sorgulamaya başlarlar.
Mevcut tedarikçi hâlâ en iyi seçenek mi?
Başka bir kaynak nitelendirmeli miyiz?
Bir bölgedeki bağımlılığımızı azaltabilir miyiz?
Farklı bir tedarik yapısıyla toplam nakliye sonrası maliyeti iyileştirebilir miyiz?
Bu sorular, daha önce kapalı olmuş görüşmelerde yeni tedarikçilerin yer almasına yönelik fırsatlar yaratır.
Kuzey Amerika dışındaki üreticiler için fırsat yalnızca şunu söylemekle sınırlı değildir:
"Ürünümüz daha ucuza satılıyor."
Daha güçlü bir mesaj şudur:
"Kararlı teknik özellikler, öngörülebilir tedarik ve kontrol edilebilir toplam maliyet ile ek bir tedarik seçeneği sunabiliriz."
Bu, mevcut piyasada çok daha kullanışlı bir değer önerisidir.
Bizim görüşümüz
Seçilen Kanada inşaat malzemelerine uygulanan son ABD tarifeleri yalnızca bir fiyatlandırma olayı olarak değerlendirilmemelidir.
Bunlar küresel tedarikte gerçekleşen daha kapsamlı bir dönüşümün parçasıdır.
İnşaat malzemeleri ticaret politikalarına giderek daha duyarlı hâle gelmekte; alıcılar, tedarik esnekliğine daha fazla değer vermektedir.
Talep devam edecektir.
Değişebilecek şey, bu talebin nereden karşılanacağıdır.
Çatı ve cephe dağıtıcıları için bu, tedarik zinciri yoğunluğunu gözden geçirmek ve başka bir piyasa değişikliği karar vermeyi zorunlu kılmadan önce nitelikli alternatif kaynakları değerlendirmek üzere uygun bir zamandır.
Üreticiler için fırsat açıktır: yalnızca fiyat üzerinden rekabet etmek değil, aynı zamanda daha çeşitlendirilmiş bir tedarik zincirinin güvenilir bir parçası olmak.
 EN